
סקירה חודשית · ספטמבר 2026
נכתב על ידי ניר מרקוביץ | MFinance
🎬 צפו: תשואה של 5% לעשר שנים — הזדמנות או סיכון? ניר מרקוביץ ב"סוגרים שוק"
זוהי סקירה פיננסית חודשית של שוק ההון האמריקאי לספטמבר 2026, בעריכת ניר מרקוביץ. שלושה דברים קרו בחודש אחד: הפד העלה ריבית לראשונה מאז 2023, התשואה על אג"ח ממשלת ארה"ב ל-10 שנים טיפסה ל-5.29% — שיא של 24 שנה — ושוק המניות נשען על סקטור אחד בלבד. הסקירה עוברת על המדדים, שוק האג"ח, הסקטורים והמכפילים, ציפיות הריבית, הסנטימנט והתמחור. נתוני השוק נכונים לסגירת 30.9.2026.
בקטע מתוך פאנל המאקרו של "סוגרים שוק" בערוץ 10 כלכלה (29.9.2026) מתייחס ניר מרקוביץ לנושא המרכזי של החודש — הזינוק בתשואות האג"ח בארה"ב לאזור ה-5%. קודם כול הוא מפריד בין משקיע סולידי שמסתכל לטווח ארוך לבין מי שמחפש סיכון. למי שמאמין שממשלת ארה"ב לא תעשה "תספורת" למשקיעים, יש כאן לדבריו הזדמנות לקבע תשואות שלא הייתה כמעט 20 שנה — לא רק באג"ח ממשלתיות, אלא גם באג"ח של החברות הגדולות. ומי שמסתכל עשר שנים קדימה בוחן את הקופונים ולא את רווחי ההון בטווח הקצר, ומגדר נכון את החשיפה לשקל-דולר.
▶️ לצפייה ישירה ביוטיוב: תשואה של 5% לעשר שנים: הזדמנות או סיכון? | ניר מרקוביץ', MFinance פמילי אופיס · אורך הסרטון: כדקה ורבע.
שורות מפתח · TL;DR
- הפד העלה ריבית ב-16 בספטמבר ל-3.75%–4.00% — העלאה ראשונה מאז יולי 2023, בהצבעה פה אחד (12–0).
- התשואה על אג"ח ארה"ב ל-10 שנים זינקה ב-54 נקודות בסיס ל-5.29% — הסגירה הגבוהה ביותר מאז 2002; תעודת TLT ירדה 5.74%.
- S&P 500 ירד 0.45% בלבד, אבל המדד במשקל שווה איבד 5.18% — נאסד"ק עלה 1.86% והדאו ג'ונס ירד 4.29%.
- רק סקטור אחד מתוך 11 עלה: טכנולוגיה, 4.96% — מטא זינקה 26.7% ותעודת השבבים SOXX עלתה 11.3%.
- הדוביות בסקר AAII קפצה ל-53.3% בשבוע החלטת הריבית — ובכל זאת הציבור מחזיק 71.8% מניות ורק 13.4% מזומן.
ביצועי 11 הסקטורים של S&P 500 — ספטמבר 2026
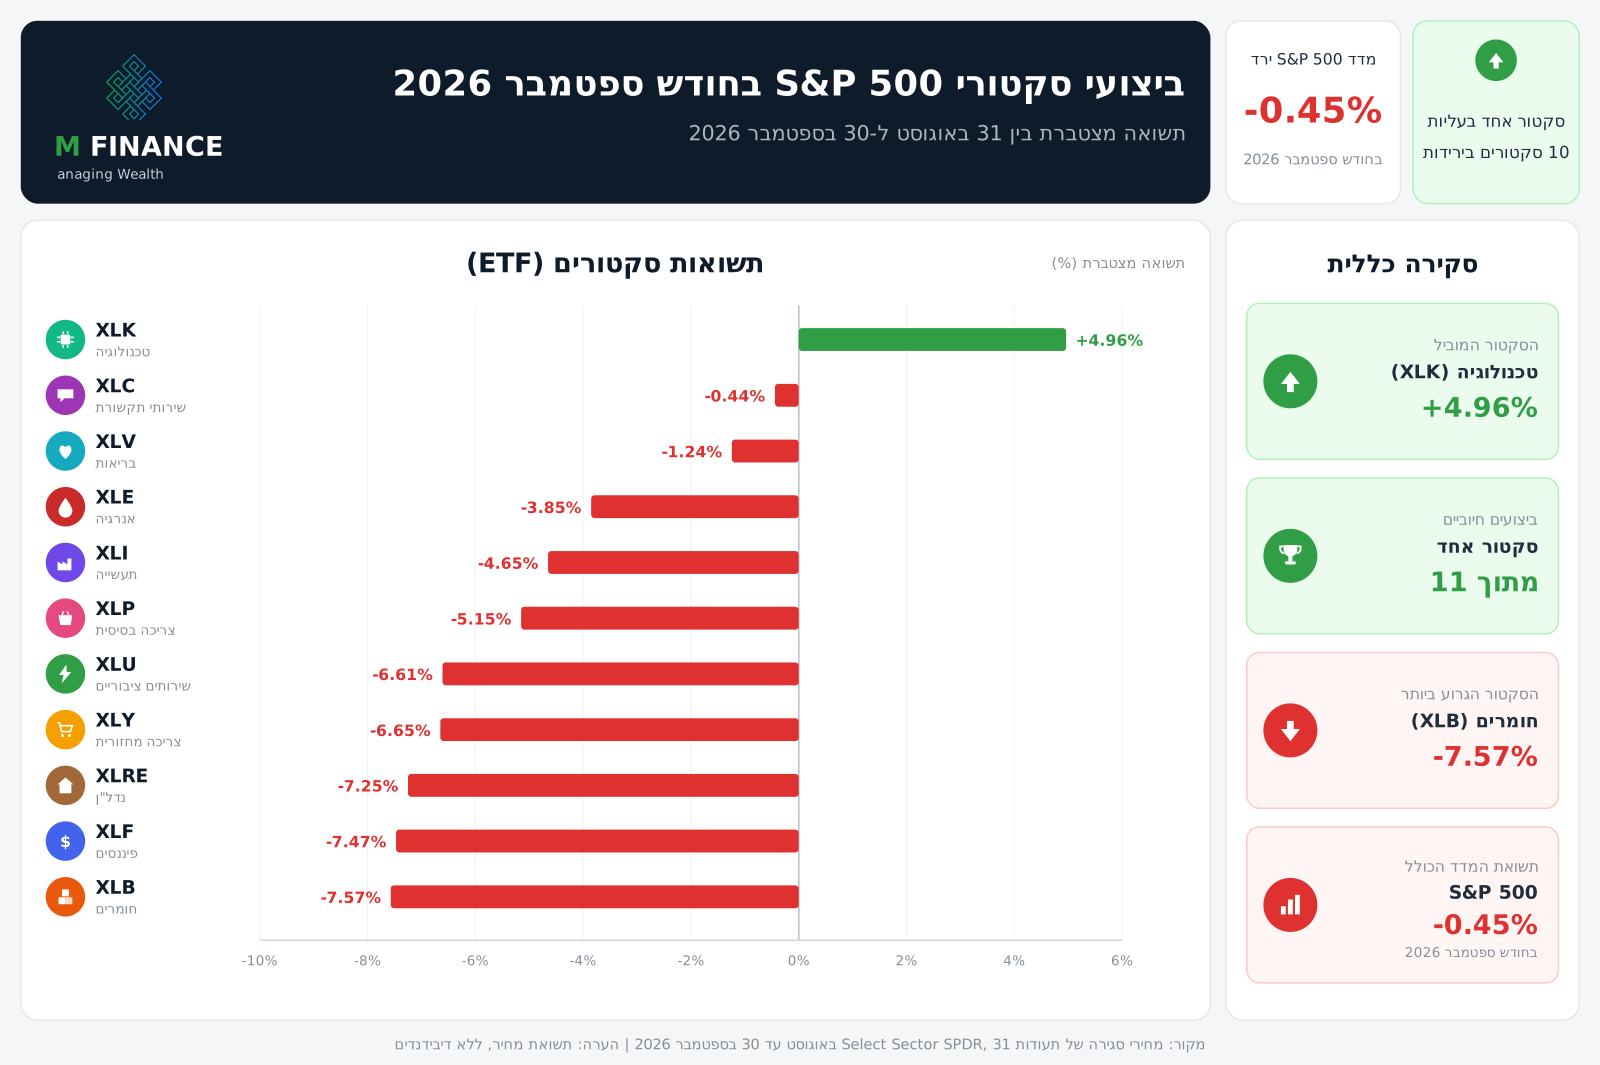
ספטמבר היה חודש של סקטור אחד. הטכנולוגיה עלתה 4.96%, וכל עשרת הסקטורים האחרים ירדו — שישה מהם ביותר מ-5%. באוגוסט עלו שבעה מתוך אחד-עשר; בספטמבר רק אחד. החלשים היו חומרים (-7.57%), פיננסים (-7.47%) ונדל"ן (-7.25%), ומיד אחריהם צריכה מחזורית (-6.65%) ושירותים ציבוריים (-6.61%).
סקירה פיננסית חודשית לספטמבר 2026: מה קרה בשוק ההון האמריקאי
ספטמבר 2026 היה החודש שבו הפד עבר מדיבורים למעשים, ושוק האג"ח הגיב בעוצמה. ב-16 בספטמבר הועלתה הריבית לראשונה מאז יולי 2023, התשואה ל-10 שנים זינקה ב-54 נקודות בסיס ל-5.29% — הרמה הגבוהה ביותר מאז 2002 — ועשרה מתוך אחד-עשר הסקטורים ירדו. למרות זאת מדד ה-S&P 500 ירד 0.45% בלבד, כי סקטור הטכנולוגיה לבדו החזיק אותו. הנאסד"ק קומפוזיט עלה 1.86%, והדאו ג'ונס ירד 4.29% וקטע רצף של חמישה חודשי עליות.
שלושה כוחות עיצבו את החודש: (1) העלאת ריבית של 25 נקודות בסיס לטווח 3.75%–4.00%, בהצבעה פה אחד, עם איתות להעלאה נוספת עד סוף השנה; (2) רצף נתוני מאקרו חזקים מהצפוי — 162 אלף משרות חדשות באוגוסט מול צפי של 55 אלף, מכירות קמעונאיות שעלו 1.2% בחודש, ומדד מנהלי הרכש המשולב של S&P Global שזינק ל-58.4, הגבוה מאז יולי 2021 — שדחפו את התשואות מעלה לכל אורך העקום; (3) ראלי צר בהובלת מטא ומניות השבבים, שהסתיר חולשה רחבה בשאר השוק.
מתחת לפני השטח: מדד התנודתיות VIX עלה מ-14.92 ל-16.34 — עלייה, אך רחוק מפאניקה. הנפט (WTI) חצה את רף 100 הדולר באמצע החודש על רקע המתיחות מול איראן, וסיים סביב 90 דולר, עלייה של כ-5%. הזהב ירד כ-6.6% והדולר התחזק ב-2%. מדד סנטימנט הצרכנים של אוניברסיטת מישיגן המשיך לרדת, ל-48.1. התמונה השתנתה לעומת אוגוסט: אז החשש היה מהאטה לצד אינפלציה דביקה, ואילו בספטמבר השוק תמחר כלכלה שצומחת מהר מדי בשביל שהאינפלציה תרד מעצמה.
שוק המניות: נאסד"ק למעלה, דאו למטה — והמניה הממוצעת ירדה כ-5%
הפיזור בין המדדים היה חד במיוחד: יותר מ-6 נקודות אחוז הפרידו בין הנאסד"ק קומפוזיט (+1.86%) לדאו ג'ונס (-4.29%). הנאסד"ק 100 עלה 3.23%, ואילו מדד המניות הקטנות ראסל 2000 ירד 5.40%. ה-S&P 500 נע בחודש בטווח צר יחסית: השפל נרשם ביום החלטת הריבית, 16 בספטמבר (7,551.81), והשיא חמישה ימים אחר כך, ב-21 בספטמבר (7,764.70).
| מדד | ספטמבר | רבעון שלישי | מתחילת השנה (YTD) | 12 חודשים |
|---|---|---|---|---|
| נאסד"ק קומפוזיט | +1.86% | +2.47% | +15.57% | +18.54% |
| S&P 500 | -0.45% | +2.03% | +11.77% | +14.40% |
| דאו ג'ונס | -4.29% | -2.70% | +5.91% | +9.72% |
רמות סגירה 30/9: S&P 500 — 7,651.54 · נאסד"ק קומפוזיט — 26,861.06 · דאו — 50,906.05. כל התשואות הן תשואת מחיר (price return), מחושבות סגירה-לסגירה מול 31/8, 30/6, 31/12/2025 ו-30/9/2025 בהתאמה. נאסד"ק 100 סיים את החודש על 30,408.50, +20.43% מתחילת השנה.
המדד הרחב מסתיר את מה שקרה בתוכו. תעודת ה-S&P 500 במשקל שווה (RSP) ירדה 5.18% — פער של כמעט 5 נקודות אחוז מהמדד המשוקלל לפי שווי שוק. כלומר המניה הממוצעת במדד ירדה בערך כמו הדאו והראסל; מה שהחזיק את המדד קרוב לאפס הוא קומץ מניות ענק.
נקודה שראויה לתשומת לב: תעודת הסל SPY ירדה בספטמבר 0.58% ולא 0.45%. שני המספרים נכונים — התעודה נסחרה ללא דיבידנד (אקס) ב-18 בספטמבר, ולכן תשואת המחיר שלה נמוכה משל המדד. בכל מקום בדוח שבו כתוב S&P 500 הכוונה למדד עצמו.
מדד התנודתיות VIX עלה מ-14.92 בסוף אוגוסט ל-16.34 בסוף ספטמבר — עלייה של 9.5%. גם אחרי העלאת ריבית ראשונה מזה שלוש שנים וזינוק של חצי אחוז בתשואות, השוק לא תמחר לחץ של ממש.
שוק האג"ח ועקום התשואות: כל העקום זז למעלה
ספטמבר היה חודש קשה במיוחד לאג"ח. באוגוסט ראינו השטחה עדינה, שבה רק הקצה הקצר זז. בספטמבר כל העקום עלה: התשואה לשנתיים והתשואה ל-10 שנים עלו ב-54 נקודות בסיס כל אחת, ל-4.88% ול-5.29%, והתשואה ל-30 שנה עלתה ב-39 נקודות בסיס ל-5.64%. המרווח בין השנתיים לעשר שנים נשאר 41 נקודות בסיס — כלומר זו תזוזה מקבילה של העקום כלפי מעלה, לא שינוי בשיפוע שלו.
המשמעות: באוגוסט השוק תמחר העלאת ריבית קרובה והניח שהיא תספיק כדי לרסן את האינפלציה, ולכן הקצה הארוך לא זז. בספטמבר ההנחה הזאת נשברה. נתוני צמיחה חזקים, נפט יקר ופד שמאותת על העלאה נוספת דחפו גם את התשואות הארוכות, והמשקיעים דרשו פיצוי גבוה יותר על החזקת חוב ארוך. המחיר היה מיידי: תעודת האג"ח הארוכה TLT ירדה 5.74% בחודש אחד, ומתחילת השנה היא ירדה ביותר מ-10%.
| מדד / נכס | 31/8 | 30/9 | שינוי |
|---|---|---|---|
| אג"ח ממשלתי 2 שנים | 4.34% | 4.88% | +54 נ"ב |
| אג"ח ממשלתי 10 שנים | 4.75% | 5.29% | +54 נ"ב |
| אג"ח ממשלתי 30 שנה | 5.25% | 5.64% | +39 נ"ב |
| מרווח 2/10 | 41 נ"ב | 41 נ"ב | ללא שינוי |
| UTEN (10Y) | 42.15 | 40.48 | -3.96% |
| TLT (20Y+) | 82.52 | 77.78 | -5.74% |
סקטורים: תשואה, מכפיל רווח, צמיחה חזויה ודירוג טכני
טבלה משולבת — תשואת ספטמבר, מכפיל רווח עוקב (S&P 500, דרך תעודות ה-SPDR), צמיחת רווח חזויה ל-3–5 שנים, פרמיה או דיסקאונט מול מכפיל השוק, ודירוג הכוח הטכני SCTR:
| סקטור (תעודת סל) | ספטמבר | P/E | צמיחה חזויה | מול השוק | SCTR |
|---|---|---|---|---|---|
| טכנולוגיה (XLK) | +4.96% | 34.4x | 33.1% | +37% | 98.0 |
| שירותי תקשורת (XLC) | -0.44% | 17.2x | 15.4% | -32% | 37.3 |
| בריאות (XLV) | -1.24% | 25.0x | 12.0% | -1% | 80.3 |
| אנרגיה (XLE) | -3.85% | 17.0x | 12.2% | -33% | 64.7 |
| תעשייה (XLI) | -4.65% | 26.0x | 18.9% | +3% | 27.4 |
| צריכה בסיסית (XLP) | -5.15% | 21.4x | 9.0% | -15% | 22.1 |
| שירותים ציבוריים (XLU) | -6.61% | 19.6x | 9.4% | -22% | 2.0 |
| צריכה מחזורית (XLY) | -6.65% | 25.8x | 19.4% | +3% | 13.5 |
| נדל"ן (XLRE) | -7.25% | 31.1x | 8.4% | +24% | 13.3 |
| פיננסים (XLF) | -7.47% | 16.5x | 13.0% | -35% | 36.5 |
| חומרים (XLB) | -7.57% | 22.1x | 22.5% | -12% | 12.4 |
| מדד S&P 500 | -0.45% | 25.2x | — | — | — |
ניתוח ומסקנות — מכפילים
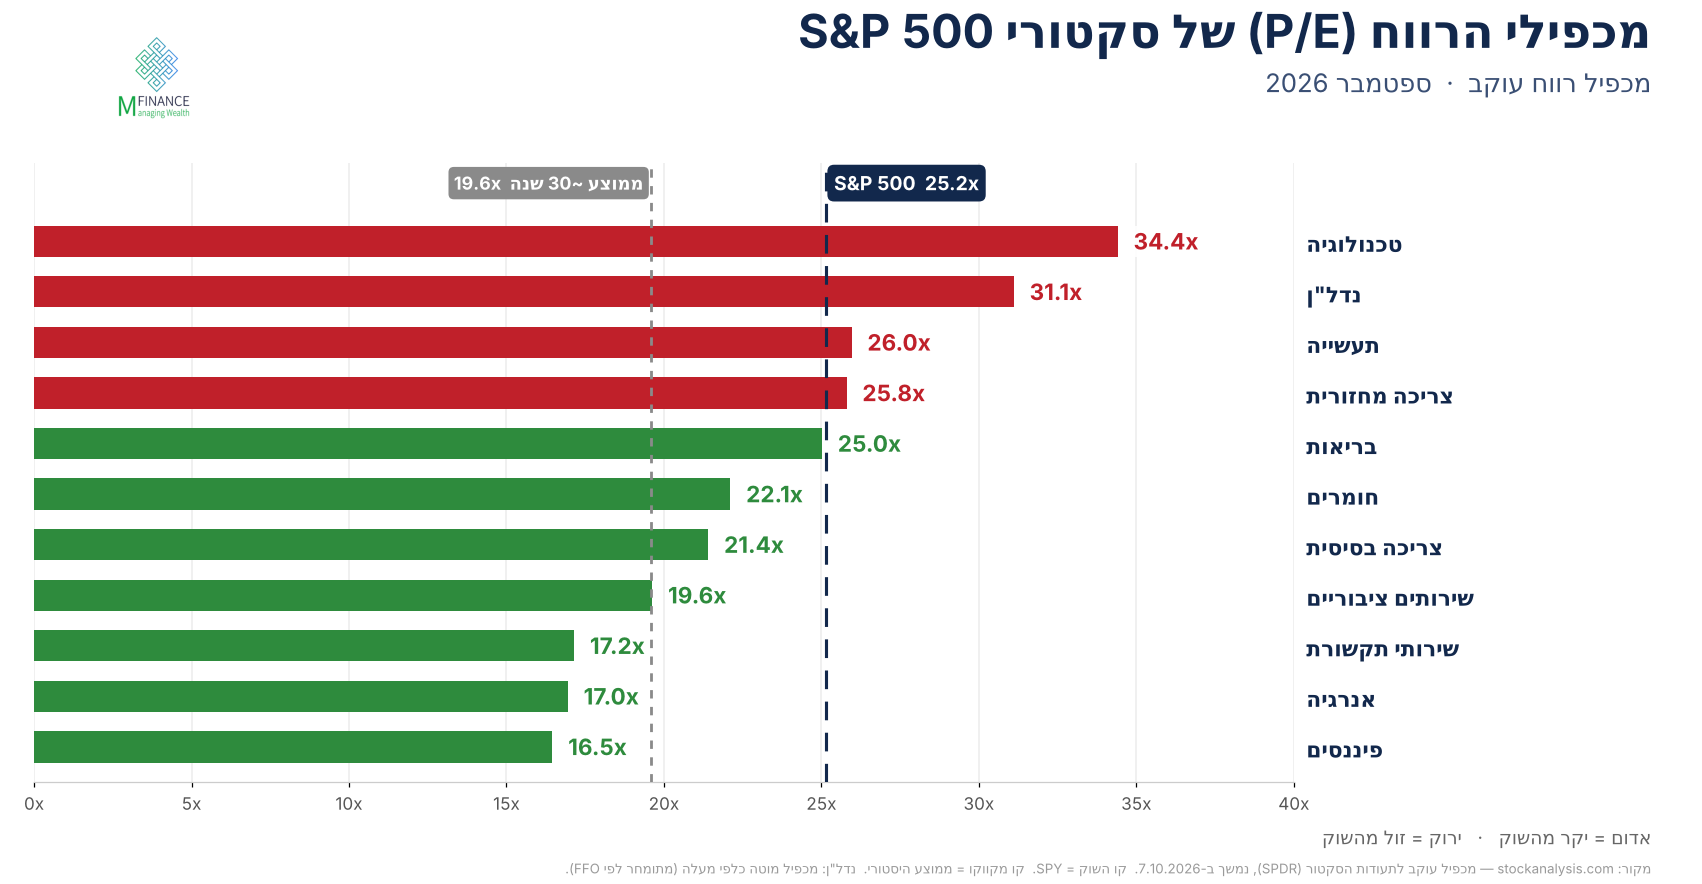
מכפיל הרווח העוקב של השוק המשיך לרדת — מ-26.8 בסוף יולי ל-26.1 בסוף אוגוסט ול-25.2 כעת. הסיבה היא הרווחים, לא המחירים: FactSet מעריך צמיחת רווחים של 29.5% ברבעון השלישי ושל 32.4% לכל 2026, לעומת 28.2% ו-31.2% לפני חודש. ההערכות עולות בזמן שהמדד עומד במקום, והמכפיל נשחק.
ברמת הסקטור הפיזור נשאר עצום. הטכנולוגיה היא היקרה ביותר (34.4x, פרמיה של 37% מול השוק), אבל המכפיל שלה ירד מ-37.4x באוגוסט למרות עליית המחיר, והצמיחה החזויה שלה, 33.1%, היא הגבוהה בשוק בפער. הנדל"ן שני ביוקר (31.1x) עם צמיחה חזויה של 8.4% בלבד — שילוב הרבה פחות נוח, גם אחרי ירידה של יותר מ-7% בחודש; יש לזכור שמכפיל הרווח בנדל"ן מוטה כלפי מעלה מלכתחילה, כי חברות הנדל"ן מתומחרות לפי FFO ולא לפי רווח חשבונאי. מנגד, פיננסים (16.5x), אנרגיה (17.0x) ותקשורת (17.2x) נסחרים בדיסקאונט של 32%–35% מול השוק.
הערה מתודולוגית חשובה: המכפילים כאן מחושבים על בסיס S&P 500 דרך תעודות ה-SPDR. מקורות פופולריים כמו Finviz או Simply Wall St מציגים נתוני כלל-שוק, שכוללים אלפי חברות קטנות ומעוותים את התמונה — למשל התעשייה מוצגת ב-Finviz ב-36.3x מול 26.0x ב-S&P 500, והבריאות ב-31.9x מול 25.0x. ההפרש אינו זניח.
הסקטורים הבולטים בספטמבר — ביצוע ותמחור
שלושה שבלטו לחיוב — באופן יחסי, כי רק אחד מהם עלה:
- טכנולוגיה (+4.96%) — הסקטור היחיד שעלה, בהובלת מניות השבבים: תעודת הסל של הענף (SOXX) עלתה 11.3%, אינטל זינקה 34% ו-AMD ב-30%. דירוג ה-SCTR עומד על 98.0, הגבוה מבין אחד-עשר הסקטורים זה חודש שני ברציפות. יקר (34.4x), אבל עם צמיחה חזויה של 33.1%.
- תקשורת (-0.44%) — כמעט ללא שינוי, בזכות מניה אחת: מטא, שזינקה 26.7% בחודש. זה גם הסקטור שהשתפר הכי הרבה טכנית — ה-SCTR שלו עלה מ-8.7 ל-37.3 — והוא עדיין מהזולים בשוק (17.2x).
- בריאות (-1.24%) — חודש שלישי ברציפות במקום השלישי בטבלת הסקטורים, עם מכפיל שכמעט זהה לזה של השוק (25.0x) ודירוג טכני חזק של 80.3.
שלושה שבלטו לשלילה:
- חומרים (-7.57%) — החלש בחודש, אחרי +4.48% באוגוסט. ה-SCTR צנח מ-41.4 ל-12.4. הרקע לא היה נוח לסקטור: הדולר התחזק ב-2% והזהב ירד ב-6.6%.
- פיננסים (-7.47%) — ההפתעה של החודש. הסקטור נחשב נהנה מריבית עולה, אבל בספטמבר הוא ירד כמעט כמו הסקטורים רגישי-הריבית, וה-SCTR שלו התרסק מ-76.8 ל-36.5 — ההרעה הטכנית החדה ביותר בין הסקטורים. זה כעת הסקטור הזול בשוק (16.5x).
- נדל"ן (-7.25%) — הרגיש ביותר לריבית, חודש שני ברציפות של ירידות, ועדיין יקר ביחס לצמיחה שלו.
שתי נקודות שראויות לציון. הראשונה: האנרגיה ירדה 3.85% בחודש שבו הנפט דווקא עלה כ-5%. הסקטור פתח את החודש מרמה גבוהה אחרי זינוק של 2% ביום המסחר האחרון של אוגוסט, והנפט עצמו ירד חזרה מ-100 דולר ומעלה לכ-90 בסוף החודש; ה-SCTR של האנרגיה ירד מ-94.3 ל-64.7. השנייה: השירותים הציבוריים (-6.61%) נמצאים עם SCTR של 2.0 — חלשים מ-98% מהשוק, חודש שני ברציפות בתחתית.
ציפיות הריבית: מה השוק חושב אחרי ההעלאה
ב-16 בספטמבר העלה ה-FOMC את הריבית ב-25 נקודות בסיס, לטווח 3.75%–4.00% — ההעלאה הראשונה מאז יולי 2023, אחרי חמש הותרות רצופות. ההצבעה הייתה פה אחד, 12–0: ביולי עוד הצביעו שלושה חברים נגד ההותרה ובעד העלאה, והפעם כל הוועדה התיישרה מאחורי הצעד. בהודעה נכתב שהאינפלציה נותרה גבוהה ושההחלטה תתמוך בחזרה מהירה יותר ליעד ה-2%.
התחזיות היו חשובות לא פחות מההחלטה. 16 מתוך 18 המשתתפים צופים לפחות העלאה אחת נוספת עד סוף 2026, חציון הריבית החזויה לסוף 2026 ולסוף 2027 עומד על כ-4.1%, והוועדה אינה צופה חזרה ליעד ה-2% לפני 2029. היו"ר קווין וורש אמר במסיבת העיתונאים שהאינפלציה גבוהה מדי כבר זמן רב מדי, והסתייג אישית מלוח הזמנים של 2029.
ציפיות השוק לישיבת 28 באוקטובר התנדנדו לאורך החודש: כ-51% להעלאה נוספת מיד אחרי ההחלטה, כ-70% אחרי נתוני מנהלי הרכש החזקים ב-23–24 בספטמבר, וכ-38% בסוף החודש — אחרי שנשיא הפד של ניו יורק ג'ון ויליאמס אמר ב-29 בספטמבר שאין דחיפות בהעלאה הבאה, ומדד ה-PCE לאוגוסט התפרסם מתחת לצפי (ליבה של 3.0% מול צפי של 3.3%). לדצמבר השוק תמחר בסוף החודש הסתברות של כ-87% להעלאה אחת נוספת לפחות. כלומר המחלוקת היא על העיתוי, לא על הכיוון.
עדכון מאחרי סגירת החודש: דוח התעסוקה לספטמבר, שפורסם ב-2 באוקטובר, הראה תוספת של 29 אלף משרות בלבד, והסתברות ההעלאה באוקטובר צנחה לכ-17%. הנתון אינו חלק מספטמבר, אבל הוא משנה את נקודת הפתיחה של אוקטובר.
מקורות: Federal Reserve — הודעת ה-FOMC ומסיבת העיתונאים (16/9) · KPMG Economics · CME FedWatch (דרך Longbridge, 30/9, ו-TheStreet, 24/9) · Reuters — דברי ויליאמס (29/9) · Forbes (6/10) · First Trust — דוח תעסוקה (2/10)
סנטימנט המשקיעים: דוביות של 53% — ו-71.8% מניות בתיק
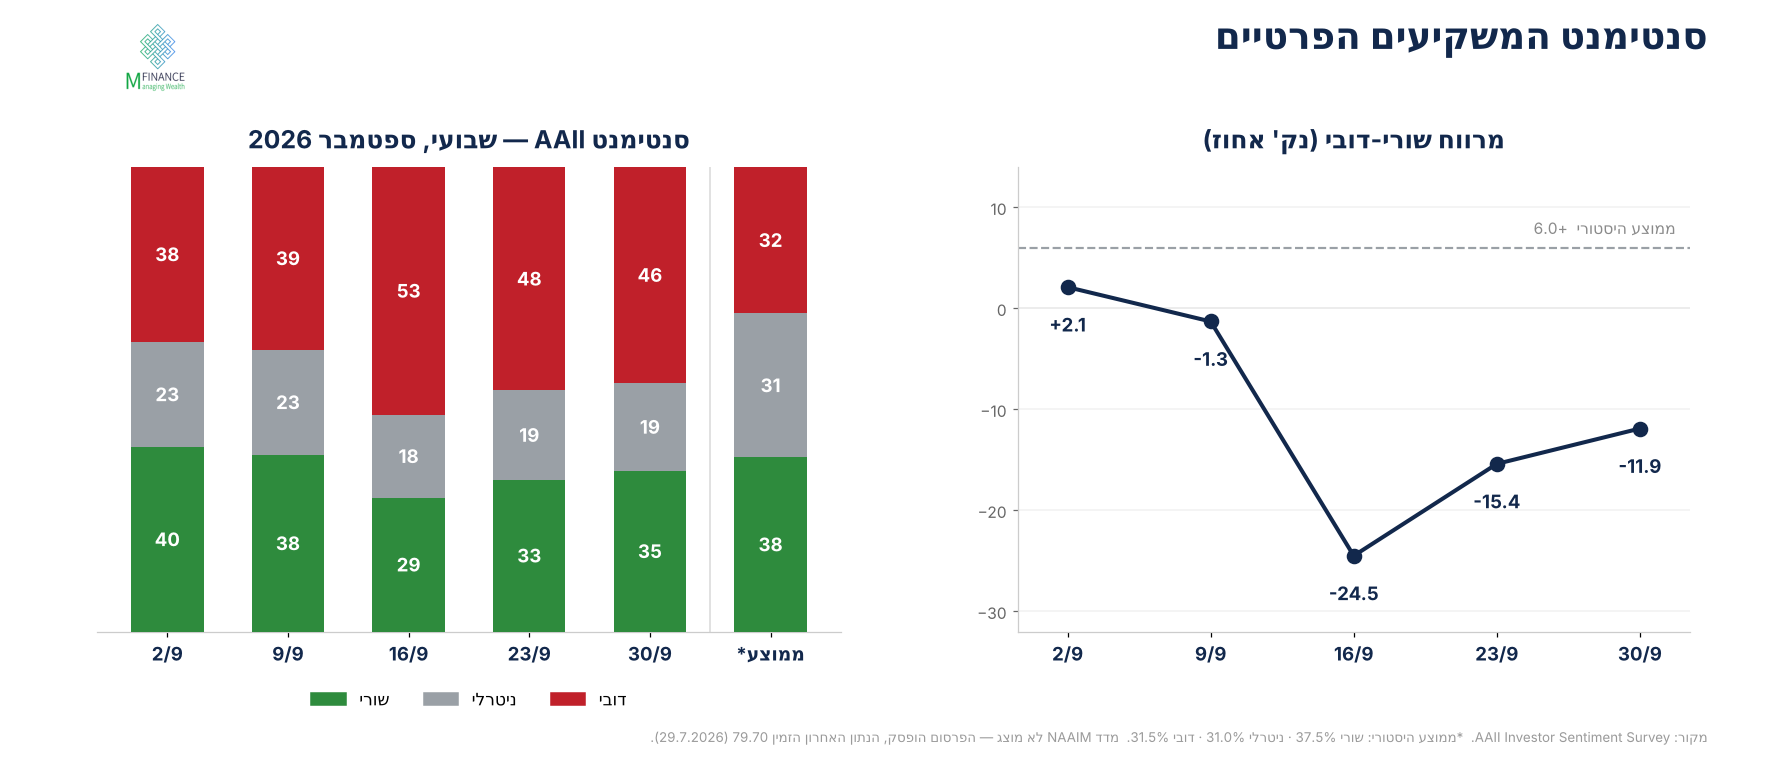
הסנטימנט של המשקיעים הפרטיים עבר בספטמבר טלטלה. החודש נפתח כמעט מאוזן — 39.7% שוריים מול 37.6% דוביים בסקר AAII של 2 בספטמבר. בסקר של 16 בספטמבר, שבוע החלטת הריבית, קפצה הדוביות ל-53.3% והשוריות צנחה ל-28.8%: מרווח השורי-דובי צנח למינוס 24.5 נקודות, מול ממוצע היסטורי של פלוס 6.0. עד סוף החודש נרשמה התאוששות חלקית — 34.6% שוריים, 46.5% דוביים ומרווח של מינוס 11.9 נקודות, כמעט זהה לסוף אוגוסט (מינוס 11.5). שיעור הניטרליים ירד ל-18.9%, הרבה מתחת לממוצע של 31%: המשקיעים התפצלו לשני מחנות.
גם החודש, מה שהמשקיעים אומרים ומה שהם עושים הם שני דברים שונים. בסקר הקצאת הנכסים של AAII לספטמבר עלתה החשיפה למניות ל-71.79% מהתיק, מ-71.05% באוגוסט — לפי AAII זה החודש ה-76 ברציפות שבו החשיפה גבוהה מהממוצע ההיסטורי (61.5%). האג"ח עלו ל-14.87%, והמזומן ירד ל-13.35%, מול ממוצע היסטורי של 22.5%.
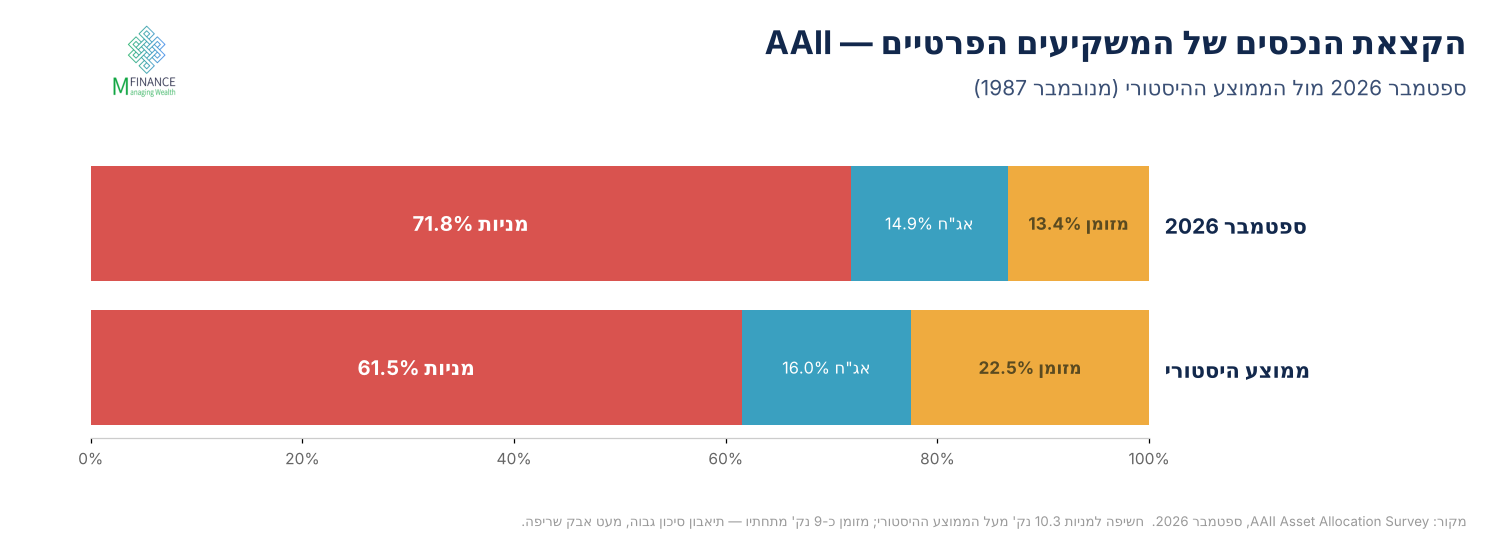
במילים אחרות: בחודש שבו המניה הממוצעת ירדה כ-5% והדוביות חצתה את ה-50%, הציבור הגדיל את החשיפה למניות והקטין את המזומן. החשיפה למניות גבוהה ב-10.3 נקודות מהנורמה והמזומן נמוך ממנה בכ-9 נקודות — עוד פחות אבק שריפה מאשר באוגוסט.
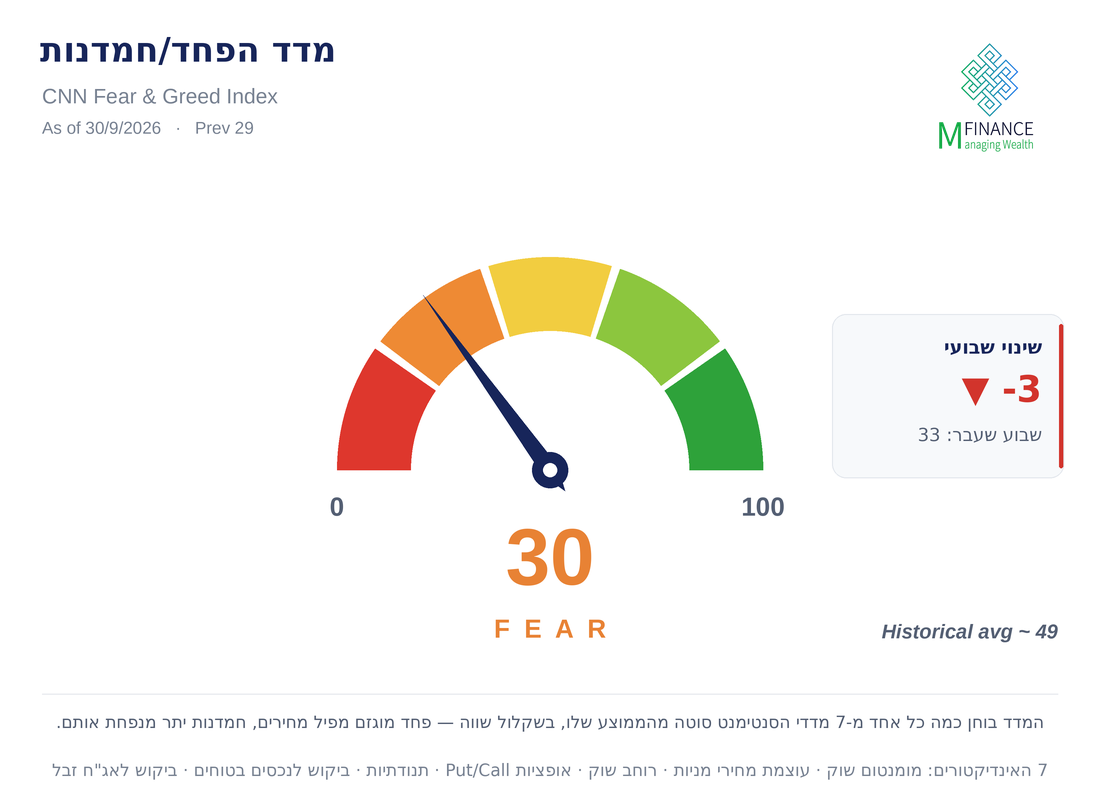
מדד הפחד והחמדנות של CNN ירד מ-49 (נייטרלי) בסוף אוגוסט ל-30 (פחד) בסוף ספטמבר. השפל, 27, נרשם ב-16 בספטמבר, יום החלטת הריבית — קרוב לגבול ה"פחד הקיצוני" (25), אך בלי לחצות אותו. עד 5 באוקטובר התאושש המדד ל-44, אחרי דוח התעסוקה החלש שהרחיק את ההעלאה הבאה.
מדד NAAIM, שמודד את חשיפת מנהלי ההשקעות האקטיביים, אינו מוצג גם החודש: הפרסום הופסק והנתון האחרון הזמין הוא 79.70 מ-29 ביולי 2026.
תמחור השוק: מדד באפט, מכפיל חזוי ותשואת רווח מול אג"ח
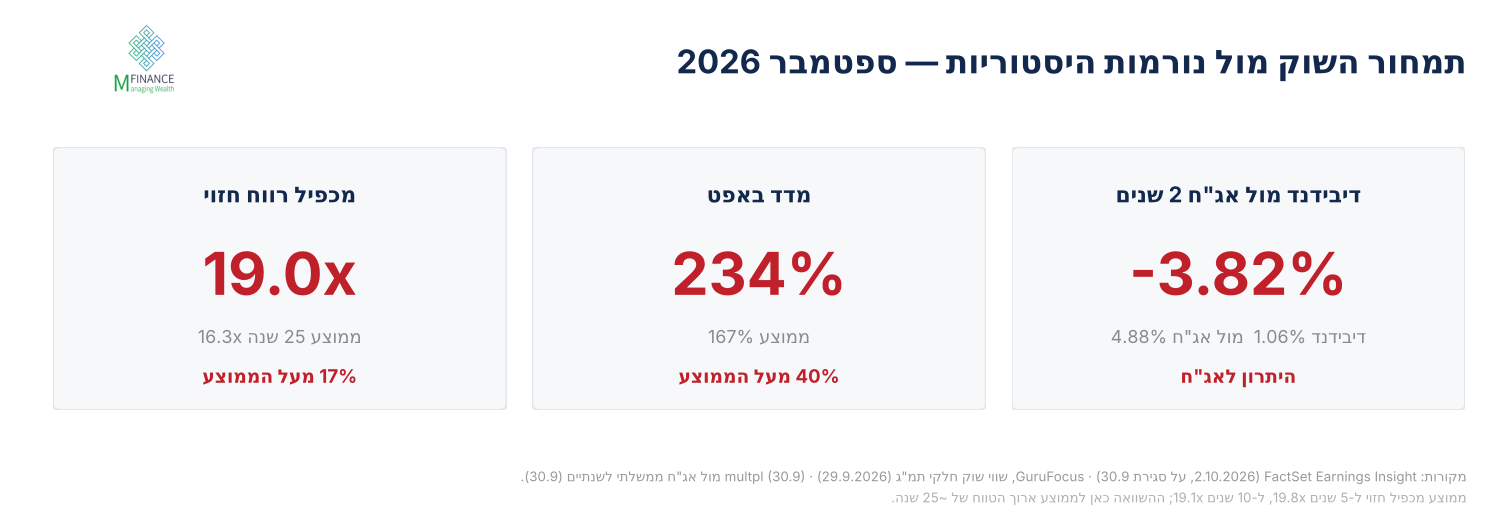
מדד באפט — שווי השוק הכולל חלקי התמ"ג — עמד על 234.1% ב-29 בספטמבר, כ-40% מעל הממוצע ארוך-הטווח של 167%. זו עדיין רמה של תמחור-יתר משמעותי, אבל היא ירדה מ-237.2% בסוף אוגוסט, במקביל לירידות במניות הקטנות והבינוניות.
מכפיל הרווח החזוי של ה-S&P 500 ירד ל-19.0 לפי FactSet — מתחת לממוצע חמש השנים (19.8), וכעת גם מעט מתחת לממוצע עשר השנים (19.1); באוגוסט הוא עוד עמד מעליו. מול הממוצע ארוך הטווח של כ-25 שנה (16.3) המכפיל עדיין גבוה בכ-17%. המכפיל ירד מ-20.4 בסוף יוני ומ-19.6 בסוף אוגוסט: הרווחים החזויים ממשיכים לגדול מהר יותר מהמחירים.
תשואת הדיבידנד של ה-S&P 500 עומדת על 1.06% בלבד, מול תשואה של 4.88% על אג"ח ממשלתי לשנתיים. המרווח השלילי התרחב מ-3.30 נקודות אחוז באוגוסט ל-3.82 בספטמבר. ויש השוואה חדה יותר: מכפיל חזוי של 19.0 שקול לתשואת רווח של כ-5.26%, ואג"ח ממשלתי ל-10 שנים מניב כעת 5.29%. בסוף אוגוסט תשואת הרווח החזויה (כ-5.10%) עוד הייתה גבוהה מתשואת האג"ח (4.75%); בסוף ספטמבר השתיים כמעט זהות, עם יתרון קל לאג"ח.
מסקנה משולבת: המכפילים ירדו מעט, אבל הרף שמולו הם נמדדים עלה הרבה יותר. לפני חודש מכפיל של 19.6 עמד מול אג"ח ל-10 שנים ב-4.75%; היום מכפיל של 19.0 עומד מול 5.29%. מנגד — צמיחת רווחים חזקה באמת (29.5% ברבעון הקרוב לפי FactSet), VIX נמוך, וכלכלה שממשיכה להפתיע לטובה. זו אינה תמונה של בועה שמתפוצצת, אלא של שוק שהתמחור שלו תלוי יותר ויותר בכך שהרווחים ימשיכו להגיע ושהתשואות יפסיקו לעלות. המסקנה המעשית היא משמעת סיכון וגיוון, לא יציאה מהשוק.
להרחבה על ההשוואה בין תשואת המניות לתשואת האג"ח: מדד פרמיית הסיכון — האם המניות עדיין משתלמות מול האג"ח?
סנטימנט הצרכנים — אוניברסיטת מישיגן
הקריאה הסופית לספטמבר הייתה 48.1, ירידה של 7.0% מ-51.7 באוגוסט ושל 12.7% מול ספטמבר אשתקד (55.1). זו הקריאה הנמוכה ביותר מזה ארבעה חודשים, והיא נשארת מתחת לאחוזון הראשון של הסדרה ההיסטורית. מדד התנאים השוטפים ירד מעט, ל-50.9, אבל מדד הציפיות צנח ב-10% ל-46.3 — הירידה מגיעה מהמבט קדימה, לא מהמצב הנוכחי.
מנהלת הסקר ג'ואן שו ציינה שהתפיסה של הצרכנים לגבי מצבם הכספי, הנוכחי והצפוי, נחלשה בכ-10% בחודש אחד, ושהתחזית העסקית לטווח הקצר הורעה בחדות בגלל מחירי הדלק והמתיחות בסחר. ציפיות האינפלציה לשנה הקרובה קפצו מ-4.0% ל-4.6%, והציפיות לטווח הארוך עלו מ-3.3% ל-3.4%.
זה הנתון שמסבך את התמונה עבור הפד: ציפיות האינפלציה של הצרכנים עולות בדיוק כשהריבית עולה, והצרכן מדוכא בזמן שהנתונים הקשים — תעסוקה, מכירות קמעונאיות, מנהלי רכש — חזקים. הפער בין מה שהצרכנים מרגישים למה שהם עושים בפועל נשאר אחד המתחים הגדולים בכלכלה האמריקאית.
שלושה נושאים שהניעו את השוק בספטמבר 2026
נושא 1 — הפד העלה ריבית לראשונה מאז 2023, ופה אחד
- ב-16 בספטמבר הועלתה הריבית ב-25 נקודות בסיס לטווח 3.75%–4.00%, בהצבעה של 12–0.
- 16 מתוך 18 חברי הוועדה צופים העלאה נוספת לפחות עד סוף השנה, והחזרה ליעד האינפלציה נדחתה ל-2029.
- ביום ההחלטה ירד ה-S&P 500 ב-0.45% לשפל החודשי, הדאו איבד יותר מ-1%, והתשואה ל-10 שנים סגרה מעל 5%.
הרחבה: ההעלאה לא הייתה הפתעה. שלושה נתונים סללו את הדרך בשבועיים שקדמו לה. דוח התעסוקה לאוגוסט (4 בספטמבר) הראה תוספת של 162 אלף משרות מול צפי של 55 אלף, עם אבטלה יציבה של 4.1%. מדד המחירים ליצרן (10 בספטמבר) עלה 5.4% בשנה. ומדד המחירים לצרכן (11 בספטמבר) נשאר על 3.4% בשנה; הליבה השנתית ירדה ל-2.4%, אבל הליבה החודשית עלתה 0.3% מול צפי של 0.2%. אחרי נתון המדד תמחר השוק הסתברות של 82% להעלאה.
מה שכן היה חדש הוא האחדות. ביולי נחלקה הוועדה 9–3, כששלושה חברים דרשו העלאה. בספטמבר לא היה אף מתנגד. במסיבת העיתונאים מנה וורש שלוש סיבות לעליית תשואות האג"ח — עוצמת הכלכלה, התחרות על הון בגלל גל ההשקעות, והגיאופוליטיקה — ואמר שהאינפלציה גבוהה מדי כבר זמן רב מדי. גם אחרי ההעלאה, חציון התחזיות של הוועדה מצביע על ריבית של כ-4.1% בסוף 2026 ובסוף 2027.
השאלה שנשארה פתוחה היא הקצב. ההסתברות להעלאה שנייה כבר באוקטובר נעה בתוך שבועיים בין 70% ל-38%, בהתאם לנתון האחרון שהתפרסם, ודוח התעסוקה החלש של תחילת אוקטובר הוריד אותה לכ-17%. מה שלא השתנה הוא הכיוון: השוק עדיין מתמחר העלאה נוספת עד דצמבר.
נושא 2 — 5.29%: התשואה ל-10 שנים בשיא של 24 שנה
- התשואה על אג"ח ממשלתי ל-10 שנים עלתה ב-54 נקודות בסיס בחודש אחד, ל-5.29% — הסגירה הגבוהה ביותר מאז 2002.
- שלושה גורמים פעלו יחד: נתוני צמיחה חזקים, נפט שחצה את 100 הדולר, ופד שמאותת על עוד העלאות.
- המחיר: TLT ירדה 5.74%, עשרה מתוך אחד-עשר סקטורים ירדו, והמניות הקטנות איבדו 5.40%.
הרחבה: העלייה לא הייתה הדרגתית אלא באה בשתי קפיצות. הראשונה ב-10 בספטמבר, כשהתשואה ל-10 שנים עלתה ב-12 נקודות בסיס ביום אחד, מ-4.83% ל-4.95%, על רקע מדד מחירים ליצרן גבוה והסלמה מול איראן שהקפיצה את הנפט מעל 100 דולר. השנייה ב-23 בספטמבר, כשמדד מנהלי הרכש המשולב של S&P Global זינק ל-58.4 מ-56.0 — קצב הצמיחה המהיר ביותר של הפעילות העסקית מזה יותר מחמש שנים — והתשואה קפצה ב-15 נקודות בסיס ל-5.11%. למחרת סגרה גם התשואה ל-5 שנים מעל 5%.
בין שתי הקפיצות הגיעה החלטת הפד, ולצידה מכירות קמעונאיות שעלו 1.2% באוגוסט מול צפי של 0.8%, ו-6.0% בשנה. הנתון היחיד שהלך בכיוון ההפוך היה מדד ה-PCE לאוגוסט, שהתפרסם ב-30 בספטמבר: המדד הכללי עלה 3.4% בשנה מול צפי של 3.7%, והליבה 3.0% מול צפי של 3.3%. זה לא הספיק — התשואה ל-10 שנים סיימה את אותו יום בשיא החודשי.
ההשפעה חרגה משוק האג"ח. הסקטורים שמשמשים תחליף לאג"ח או תלויים במימון נפגעו ראשונים — נדל"ן (-7.25%) ושירותים ציבוריים (-6.61%) — אבל הפעם הצטרפו אליהם גם פיננסים, חומרים וצריכה מחזורית. הדולר התחזק ב-2% ומדד הדולר סיים סביב 101.4; הזהב ירד כ-6.6%, לכ-4,187 דולר לאונקיה; והמניות הקטנות, שרגישות יותר לעלות המימון, ירדו 5.40%. נכס אחד בלט בכיוון ההפוך: הביטקוין עלה כ-6% בחודש.
המשמעות לטווח ארוך יותר היא ברף ההשוואה. כשאג"ח ממשלתי ל-10 שנים מניב 5.29% — תשואה שלא נראתה מאז 2002 — ואג"ח לשנתיים מניב 4.88%, כל נכס אחר נמדד מול רף גבוה יותר.
נושא 3 — שוק של סקטור אחד: מטא, השבבים, וכל השאר
- מטא זינקה 26.7% בספטמבר — החודש החזק ביותר של המניה מאז יולי 2013 — בעקבות השקת סוכן ה-AI האישי שלה, Muse.
- מניות השבבים המשיכו את הראלי: תעודת הסל של הענף (SOXX) עלתה 11.3%, אינטל 34% ו-AMD ב-30%.
- מחוץ לקבוצה הזאת השוק ירד: ה-S&P 500 במשקל שווה איבד 5.18%, הראסל 2000 ירד 5.40% והדאו 4.29%.
הרחבה: מטא השיקה את Muse ב-8 בספטמבר — סוכן אישי שמבצע משימות עבור המשתמש, עם גרסה בסיסית חינמית ומסלולי מנוי בתשלום. לפי Motley Fool נרשמו יותר מ-2.5 מיליון הורדות בשבועיים הראשונים. ב-21 בספטמבר, יומיים לפני כנס Meta Connect, העלה בנק וולס פארגו את מחיר היעד למניה ל-796 דולר מ-640, והמניה זינקה כ-11% ביום אחד. באותו יום רשם הנאסד"ק קומפוזיט שיא חדש ועלה 2.26%, אינטל עלתה 12%, ולפי Yahoo Finance שווי השוק של AMD חצה את רף הטריליון דולר.
בתוך "שבע המופלאות" התמונה הייתה מעורבת הרבה יותר ממה שהכותרות רומזות: אחרי מטא באו אפל (+5.1%), אנבידיה (כ-+3.5%), אלפבית (+1.4%) ומיקרוסופט (+1.1%), ואילו טסלה (-3.6%) ואמזון (-4.1%) ירדו. גם בתוך עולם ה-AI לא הכול עלה: אורקל ירדה 7.9% בחודש, אחרי שלפי TheStreet הודיעה על עיכובים בהקמת מרכז נתונים בניו מקסיקו.
הנקודה החשובה למשקיע היא הפער בין המדד למניה הממוצעת. ירידה של 0.45% ב-S&P 500 נשמעת כמו חודש שקט; ירידה של 5.18% במדד במשקל שווה מספרת סיפור אחר. מי שמחזיק את המדד קיבל הגנה מקומץ מניות ענק, ומי שמחזיק תיק מפוזר יותר — מניות ערך, מניות קטנות או סקטורים דפנסיביים — הרגיש את עליית הריבית במלואה. ריכוזיות כזאת פועלת לשני הכיוונים: היא מה שהגן על המדד בספטמבר, והיא גם מה שהופך אותו לתלוי במספר קטן של חברות.
להרחבה על ריכוזיות ופיזור בתיק: מודל מרקוביץ מול באפט וגרהאם — ומה ששניהם מפספסים בתיק ישראלי
בכך נחתמת סקירה פיננסית חודשית נוספת של MFinance. נתראה בסיכום אוקטובר 2026.
*** אין לראות בסקירה זו ולא בסרטון המצורף ייעוץ, שיווק השקעות או המלצה לקנייה או מכירה של ניירות ערך, והם אינם מהווים תחליף לליווי אישי המתחשב בנתוניו וצרכיו של כל אדם. המידע מבוסס על נתונים פומביים נכון לסגירת 30.9.2026. הסקירה היא חלק ממאגר הידע של MFinance — פמילי אופיס לניהול והגדלת הון.