
סקירה חודשית · אוגוסט 2026
נכתב על ידי ניר מרקוביץ | MFinance
🎬 צפו: סקירה פיננסית חודשית — אוגוסט 2026
אוגוסט 2026 היה חודש ירוק בשווקים — וכמעט כולו התנקז ליום אחד. זוהי סקירה פיננסית חודשית מקיפה של מה שהתרחש בו: מדד S&P 500 עלה 2.62% וקבע שלושה שיאי סגירה, אבל מאחורי המספרים עומדים דוח אחד של אנבידיה, אינפלציה שמסרבת לרדת ו-Fed שמדבר על העלאת ריבית. בפרק החודשי של הפודקאסט יושב ניר מרקוביץ לכ-25 דקות של ניתוח — מניות, אג"ח, ריבית, תל אביב, סקטורים וסנטימנט. הסיכום הכתוב שלהלן מתמצת את עיקרי הדברים.
▶️ לצפייה ישירה ביוטיוב: ניר מרקוביץ סיכום חודש אוגוסט 26 בשווקים · אורך הפרק: כ-25 דקות.
שורות מפתח · TL;DR
- S&P 500 עלה 2.62% באוגוסט וקבע שלושה שיאי סגירה — נאסד"ק הוסיף 3.93% והדאו ג'ונס 1.34%.
- אנבידיה דיווחה על הכנסות של 96.2 מיליארד דולר ותחזית של 108 מיליארד — המניה זינקה 8.7% למחרת והוסיפה כ-442 מיליארד דולר לשוויה.
- ה-Fed בדרך להעלאת ריבית: מדד PCE עומד על 3.7%, והסיכוי להעלאה ב-16 בספטמבר טיפס ל-66% בסוף אוגוסט.
- בנק ישראל הוריד ריבית בפעם השלישית ברציפות, ל-3.25% — האינפלציה 1.5%, ת"א 125 סביב האפס ומדד הבנקים עלה כ-5.5%.
- אנרגיה +7.41% מול תשתיות -4.78% — 7 מ-11 הסקטורים עלו, אבל 44% מהמשקיעים הפרטיים פסימיים ומחזיקים 71% מניות.
ביצועי 11 הסקטורים של S&P 500 — אוגוסט 2026
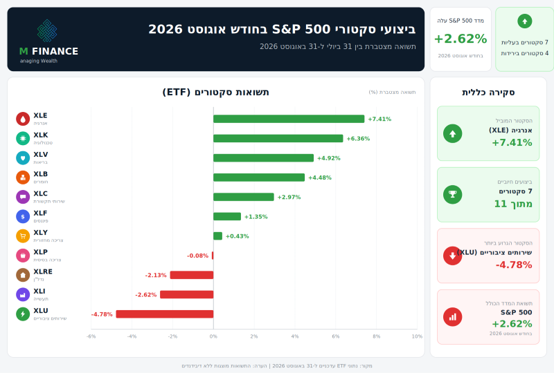
7 מתוך 11 הסקטורים של S&P 500 סיימו את אוגוסט בעלייה ו-4 בירידה, עם פער של כ-12 נקודות אחוז בין אנרגיה (+7.41%) לשירותים ציבוריים (-4.78%). הטכנולוגיה התאוששה (+6.36%) אחרי יולי חלש, והסקטורים הרגישים לריבית — תשתיות, תעשייה ונדל"ן — נשארו מאחור. התרשים שלמעלה מסכם את החודש; הניתוח המלא בהמשך.
מה קרה באוגוסט 2026 — חודש ירוק שהתנקז ליום אחד
במבחן התוצאה אוגוסט היה חודש טוב למשקיעים. מדד S&P 500 עלה 2.62% — מ-7,489.72 ל-7,686.14 נקודות — וקבע במהלכו שלושה שיאי סגירה, האחרון שבהם ב-13 באוגוסט, ברמה של 7,798.99 נקודות. נאסד"ק הוסיף 3.93% והדאו ג'ונס 1.34%.
זה היה החודש של הטכנולוגיה: מיקרוסופט עלתה כ-9% וטסלה כ-18%. גם מחוץ לשוק המניות נרשמו תנועות חדות — הזהב זינק בכמעט 10% והביטקוין בכ-25%. באג"ח הממשלתיות של ארה"ב השורה התחתונה הייתה שקטה יותר: התשואה ל-10 שנים סיימה את החודש בדיוק היכן שהתחילה אותו, 4.75%.
ועדיין, כפי שניר מרקוביץ מנסח זאת בפרק, כל החודש התנקז ליום אחד — 26 באוגוסט, יום פרסום הדוח הרבעוני של אנבידיה. בסקירה של יולי סימנו את התאריך הזה כאירוע המרכזי של החודש; עכשיו אפשר לראות מה יצא ממנו.
הערה: הפרק הוקלט ב-2 בספטמבר 2026. המספרים בסיכום הכתוב הוצלבו מול פרסומים רשמיים ומקורות פומביים, ולכן חלקם מדויקים יותר — ולעיתים שונים במעט — מהמספרים שנאמרו בעל-פה בפרק.
הדוח של אנבידיה ב-26 באוגוסט: הקטר שמשך את השוק
אנבידיה דיווחה על הכנסות רבעוניות של 96.2 מיליארד דולר — מעל תחזיות האנליסטים, שעמדו על כ-92 מיליארד — ועל שיעור רווח גולמי של 75%. התחזית לרבעון הבא: כ-108 מיליארד דולר, הפעם הראשונה שהחברה מכוונת לרבעון של יותר מ-100 מיליארד דולר.
התגובה בשוק הייתה אופיינית לאנבידיה: ביום הדוח עצמו המניה נסחרה בירידה קלה, ולמחרת זינקה ב-8.7% והוסיפה כ-442 מיליארד דולר לשווי השוק שלה ביום אחד. הזינוק סחף איתו את כל סביבת הטכנולוגיה.
מעניין יותר מהמספרים הוא מה שנאמר סביבם. לפי ניר, הבעיה המרכזית של אנבידיה כיום איננה ביקוש אלא שרשרת האספקה: הביקוש למוצרים גבוה מיכולת האספקה, ובשיחת המשקיעים דובר על צבר הזמנות של יותר מ-2 טריליון דולר בתעשיית הענן כולה. ועוד נקודה שהודגשה בפרק: התחזית אינה מניחה הכנסות ממכירת שבבים למרכזי נתונים בסין — כלומר, היא ניתנה כאילו השוק הסיני אינו קיים.
ההגדרה שנבחרה בפרק היא "הקטר" שמשך את כל הרכבת למעלה. זו מחמאה לחברה — וגם תזכורת למשקיע: שוק שנשען על קטר אחד הוא שוק ריכוזי.
אינפלציה בארה"ב: למה מסתכלים על ה-PCE — וצרכן שצורך פחות
באוגוסט התפרסמו שני מדדי האינפלציה המרכזיים של ארה"ב. מדד המחירים לצרכן (CPI) ליולי עמד על 3.4% בקצב שנתי, בהתאם לתחזיות. אבל ניר שם את הפוקוס על מדד אחר — ה-PCE, מדד מחירי הצריכה הפרטית — משום שזהו המדד שה-Fed עצמו עוקב אחריו: הוא מכסה סל רחב יותר של מוצרים ושירותים, ולכן משקף טוב יותר את ההתייקרות בפועל.
מדד ה-PCE ליולי עמד על 3.7% בקצב שנתי — מעט מעל התחזית (3.6%) — ומדד הליבה על 3.3%, בהתאם לציפיות. לא הפתעה דרמטית, אבל גם לא ירידה. נורת האזהרה הצהובה הגיעה מכיוון הצריכה: ההוצאה הפרטית הריאלית כמעט לא זזה, פחות מ-0.1%. במילים של ניר: הצרכן האמריקאי צורך פחות — והמחירים עדיין עולים, וזו נקודה בעייתית.
לתמונה הזו הצטרף דוח תעסוקה חלש שפורסם ב-7 באוגוסט: המשק האמריקאי איבד כ-23 אלף משרות ביולי, בעוד שהתחזיות דיברו על תוספת של כ-85 אלף.
ריבית ה-Fed: מ"מתי יורידו" ל"מתי יעלו" — הכול מתנקז ל-16 בספטמבר
בהחלטה האחרונה, בסוף יולי, ה-Federal Reserve הותיר את הריבית בטווח 3.50%–3.75% ברוב של תשעה מול שלושה — ושלושת המתנגדים הצביעו בעד העלאה. באוגוסט הכיוון הזה רק התחזק.
בנאומו בכנס ג'קסון הול, ב-28 באוגוסט, תיאר יו"ר ה-Fed קווין וורש אינפלציה עיקשת ורחבה: מדד ה-PCE עלה ב-3.7% ב-12 החודשים האחרונים, ובקצב שנתי של 4.1% בששת החודשים האחרונים — ועליות המחירים אינן מוגבלות לאנרגיה. לפי ניר, הנגיד רואה אינפלציה דביקה שאינה יורדת, לצד צרכנים שצורכים פחות, ולכן "הרים דגל".
השוק הבין את המסר. ההסתברות להעלאת ריבית בהחלטה של 16 בספטמבר, שעמדה לפני הנאום על כ-30%–40%, קפצה אחריו לכ-56%–58% והגיעה ל-66% בסוף אוגוסט. כפי שנאמר בפרק: במאי וביוני עוד דיברנו על מתי יורידו ובכמה, ביולי השיחה נעצרה — ובאוגוסט כבר ברור שבסיטואציה הנוכחית הריבית לא יורדת.
עדכון לאחר ההקלטה: ב-16 בספטמבר 2026 ה-Fed אכן העלה את הריבית ב-0.25 נקודת אחוז, לטווח 3.75%–4.00%, בהחלטה שהתקבלה פה-אחד.
שוק האג"ח: הטווח הקצר מתמחר העלאה, הטווח הארוך מסתכל רחוק יותר
"האג"ח מדברות ריבית", אומר ניר בפרק — ובאוגוסט הן דיברו בשני קולות:
- אג"ח לשנתיים: התשואה עלתה מ-4.28% ל-4.34%. עליית תשואה פירושה הפסד הון למחזיקים — הטווח הקצר מתמחר העלאת ריבית.
- אג"ח ל-10 שנים: התשואה נעה במהלך החודש בין 4.63% ל-4.75%, וסיימה ללא שינוי — 4.75%.
- אג"ח ל-30 שנה: התשואה דווקא ירדה מעט, מ-5.27% ל-5.25%.
הפרשנות של ניר: השוק מבין שבטווח הקצר נראה כנראה העלאת ריבית, אבל בהסתכלות רחבה וארוכה יותר הוא מצפה לריבית נמוכה יותר. וזה בדיוק מה שמחזיר כל משקיע לשאלת היסוד — מה בתיק שלו הוא טקטיקה, ומה אסטרטגיה.
מדד הפחד והחמדנות: אין שחור ולבן
ה-CNN Fear & Greed Index, שמשקלל שבעה אינדיקטורים של סנטימנט, ירד לאזור הנייטרלי: 47 נקודות בקריאה של 1 בספטמבר (49 בסגירת אוגוסט), לעומת רמות של מעל 55 שבוע קודם לכן. הממוצע ההיסטורי של המדד הוא סביב 49.
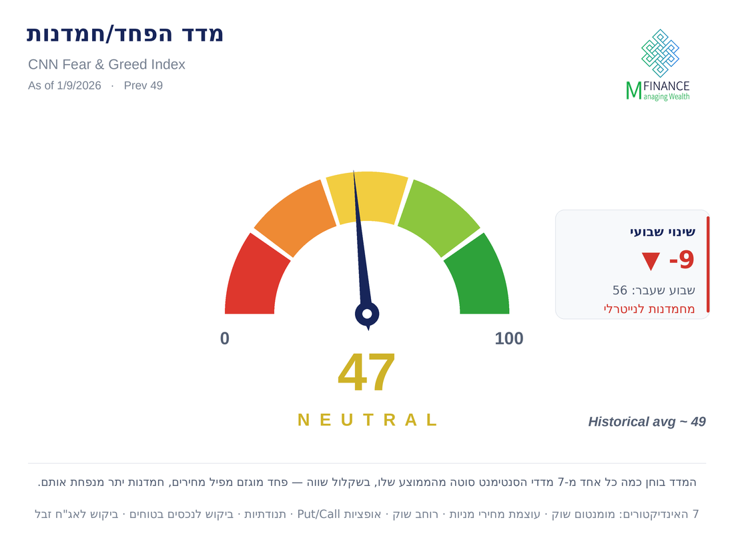
מה שמעניין, לפי ניר, הוא לא המספר הכולל אלא הסתירות בתוכו. באג"ח בדירוגים נמוכים ("אג"ח זבל") רואים ביקוש — כלומר חמדנות — וזה די סביר, משום שבאג"ח הרגילות כמעט אין מרווח תשואה. מנגד, במרכיבי המניות של המדד המשקיעים דווקא פחדנים יותר.
המסקנה שלו חוזרת לאורך כל הפרק: האינדיקטורים אינם מוחלטים. ראינו את זה בריבית, באג"ח ובסקטורים — וגם כאן. מי שרוצה לבחור אסטרטגיה נכונה צריך לקרוא את הנתונים רחב, ולא להיתפס למספר אחד.
מכפילי הרווח: השוק עלה — והמכפילים דווקא לא
כאן הגיעה אחת הנקודות החיוביות של החודש. S&P 500 עלה, נאסד"ק עלה, מחירי המניות עלו — ובכל זאת, לפי ניר, המכפילים ירדו מעט. ההסבר פשוט: מכפיל רווח הוא מחיר המניה חלקי הרווח, וכשרווחי החברות עולים מהר יותר מהמחירים, המכפיל יורד. רוב החברות, ובוודאי הגדולות, מציגות רווחים גבוהים מבעבר.
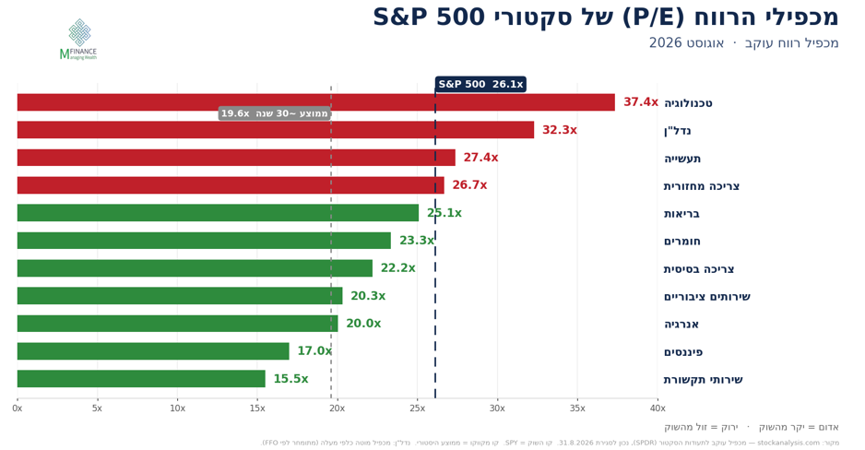
אבל כשמקרבים את המיקרוסקופ מתגלים הבדלים קיצוניים. מכפיל הרווח העוקב של S&P 500 עומד על כ-26, מול ממוצע רב-שנתי של כ-19.6 — ובתוך המדד הפיזור רחב מאוד: טכנולוגיה נסחרת במכפיל 37.4 ונדל"ן ב-32.3, בעוד פיננסים ב-17.0 ושירותי תקשורת ב-15.5 בלבד.
ניר מדגיש שמכפיל גבוה אינו סיפור אחיד: הטכנולוגיה נסחרת במכפילים גבוהים, אבל מציגה גם רווחיות גבוהה ותחזית צמיחה גבוהה. הנדל"ן, לעומת זאת, "מדשדש" בתקופה הזו — בעיקר בגלל הריבית.
אז השוק יקר או זול? מדד באפט, מכפיל חזוי ודיבידנד מול אג"ח
"חודשים אנחנו אומרים שהשוק יקר — הוא עדיין יקר?" נשאל ניר בפרק. התשובה שלו נשענת על שלושה מדדים, ושלושתם מצביעים לאותו כיוון:
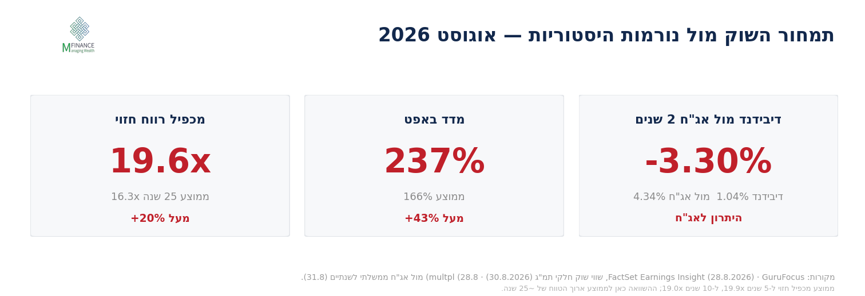
- מכפיל הרווח החזוי (12 חודשים קדימה, לפי FactSet) עומד על 19.6, מול ממוצע של 16.3 ב-25 השנים האחרונות — כ-20% מעל הנורמה.
- מדד באפט (שווי השוק ביחס לתוצר) עומד על כ-237%, מול ממוצע של 166%.
- דיבידנד מול אג"ח: תשואת הדיבידנד של S&P 500 היא כ-1% בלבד, מול כ-4.3% באג"ח ממשלתית לשנתיים ו-4.75% באג"ח ל-10 שנים.
את המדד השלישי ניר מסביר מנקודת מבטו של בעל עסק: מי שמחזיק מניה הוא בעל חברה, ואם מנתקים לרגע את מחיר המניה — מה שהוא מקבל ביד הוא הדיבידנד. כשבעל החוב מקבל פי כמה מבעל המניה, זהו אינדיקטור לשוק גבוה.
ומנגד — המכפילים, כאמור, ירדו מעט. לכן השורה התחתונה של ניר מדויקת יותר מ"יקר" או "זול": השוק גבוה, אבל צריך להבין איזה סקטור גבוה ואיזה נמוך, איזו מניה גבוהה ואיזו נמוכה. בעיניו, זה בדיוק התפקיד של מי שמנהל השקעות — להסתכל בתוך התהליך, ולא רק על המדד.
בורסת תל אביב: הורדת ריבית שלישית ברציפות, שוק ריכוזי ושקל חזק
"קיבלנו מתנה", אומר ניר: ב-1 בספטמבר בנק ישראל הוריד את הריבית ב-0.25 נקודת אחוז, ל-3.25% — הורדה שלישית ברציפות. בשורה טובה למשקיעי האג"ח, ללוקחי המשכנתאות ולמשק כולו.
מדוע הנגיד בישראל מוריד כשעמיתו האמריקאי שוקל להעלות? משום שהוא רואה סיטואציה אחרת לגמרי: האינפלציה השנתית בישראל עומדת על 1.5%, בתוך יעד יציבות המחירים (1%–3%), והמצב הגאופוליטי — לפי ניר — רגוע יותר. בתנאים כאלה, "למה לא להוריד?"
בהבורסה לניירות ערך בתל אביב החודש היה שקט ברמת המדדים: מדד ת"א 125 סיים את אוגוסט סביב האפס (ירידה קלה של כ-0.4%), והאג"ח המקומיות הוסיפו תשואה חיובית מתונה. אבל כמו בוול סטריט — מתחת למדד הכסף זז, ובחדות.
הנקודה שניר מבקש לשים עליה פוקוס היא ריכוזיות. השוק המקומי ריכוזי מאוד, ובחודשים האחרונים הוא נעשה ריכוזי עוד יותר: כסף יוצא ממניות הטכנולוגיה והביטחוניות וזורם אל הפיננסים, ובעיקר אל הבנקים. באוגוסט מדד הבנקים עלה בכ-5.5%, בעוד מדד הטכנולוגיה ירד בכ-5%–6% והמניות הביטחוניות ירדו בשיעור דו-ספרתי. "עוד ועוד הון זורם לבנקים כאילו הם לא יכולים לרדת — ואנחנו יודעים שהם יכולים."
ומילה על המטבע. הורדת ריבית אמורה, לכאורה, להחליש את השקל — בפועל השקל המשיך להתחזק, והדולר ירד באוגוסט מכ-3.06 שקלים לכ-2.99, התחזקות של כ-2%. המשמעות למשקיע הישראלי: מי שהחזיק את S&P 500 וראה עלייה של כ-2.6% בדולרים, קיבל במונחי שקלים תוצאה קרובה לאפס — בדומה מאוד למה שהניב השוק המקומי.
סקטורים באוגוסט: אנרגיה, טכנולוגיה ובריאות למעלה — תשתיות, תעשייה ונדל"ן למטה
שבעה סקטורים עלו וארבעה ירדו. בצד החיובי:
- אנרגיה (XLE) +7.41% — הסקטור המוביל, זה החודש השני ברציפות. "עלייה חיובית", אומר ניר, "אם אתה מחזיק את הסקטור — לא אם אתה משלם בתחנת הדלק". כל עוד המצב הגאופוליטי לא נרגע, מחירי האנרגיה ימשיכו להשפיע לכל האורך; חבית נפט מסוג ברנט נסחרה באוגוסט במחיר ממוצע של כ-91 דולר.
- טכנולוגיה (XLK) +6.36% — הדוח של אנבידיה סחף איתו את הסקטור כולו.
- בריאות (XLV) +4.92% — ממשיך לעלות. לפי ניר, הסקטור היה "בתרדמה" ועובר תמחור מחדש, לאחר שהמשקיעים זיהו בו הזדמנות.
- חומרים (XLB) +4.48% ושירותי תקשורת (XLC) +2.97% — התקשורת, שתומחרה נמוך יחסית בחודשים האחרונים, נהנתה מסיפור ה-AI. גם פיננסים (XLF, +1.35%) וצריכה מחזורית (XLY, +0.43%) סיימו בירוק.
ובצד השלילי — סיפור אחד, הריבית:
- שירותים ציבוריים / תשתיות (XLU) -4.78% — סקטורים שמכונים לעיתים "תחליפי אג"ח" בזכות הדיבידנדים שהם מחלקים, ולכן נפגעים כשהריבית צפויה לעלות.
- תעשייה (XLI) -2.62% — נפגעת גם מהעלייה במחירי האנרגיה.
- נדל"ן (XLRE) -2.13% — סקטור ש"חי את הריבית". צריכה בסיסית (XLP) סיימה כמעט ללא שינוי, -0.08%.
ניר מוסיף כאן הערה חשובה: מדברים על סקטורים, אבל בתוך כל סקטור — גם כזה שירד — אפשר לזהות הזדמנויות ברמת המניה הבודדת. הסקטור הוא מפה, לא החלטה.
הנתונים לפי תעודות הסל הסקטוריאליות (SPDR), 31 ביולי עד 31 באוגוסט 2026.
סנטימנט: הצרכן במכולת מול המשקיע בבורסה
בסוף הכול מתנקז לסנטימנט — ובאוגוסט התגלה פער בין שוק המניות לבין האדם ברחוב. מדד סנטימנט הצרכנים של אוניברסיטת מישיגן נסוג לכ-51–52 נקודות, מ-55.2 ביולי. ניר מסביר מה המדד הזה באמת שואל: לא מה מרגיש בעל מניות של אנבידיה או עובד של מיקרוסופט, אלא מה מרגיש האמריקאי שמגיע לתחנת הדלק, לסופר או לעגלת הקניות באמזון. והתשובה: הכסף שלו עשה קצת פחות.
זו גם התשובה לשאלה שמשקיעים שואלים — אם השוק עולה, למה ה-Fed לא מוריד ריבית? משום שהוא רואה בדיוק את הדיסוננס הזה, בין מדדי מניות בשיא לבין צרכנים שמשלמים יותר וקונים פחות.
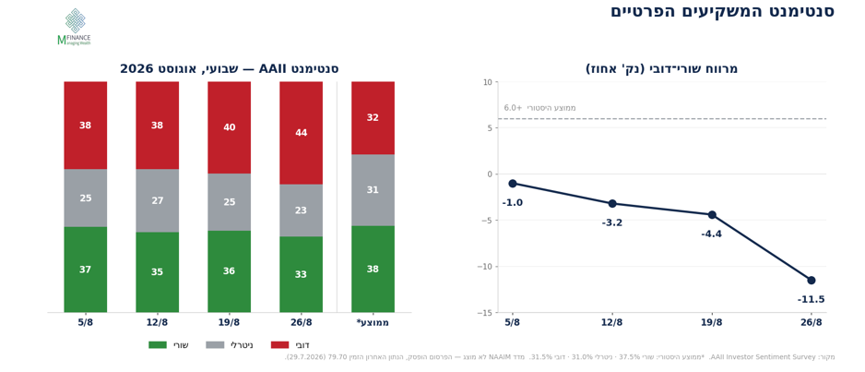
גם המשקיעים הפרטיים נעשו זהירים יותר. בסקר השבועי של AAII, שיעור הפסימיים לגבי חצי השנה הקרובה עלה במהלך אוגוסט מ-38% ל-44% — מול ממוצע היסטורי של 31.5% — ושיעור האופטימיים ירד ל-33%.
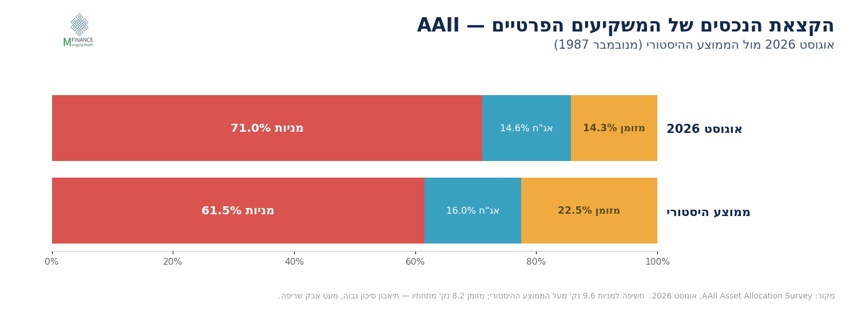
וכאן הפרדוקס של החודש. אותם משקיעים שחושבים שהשוק יהיה בעייתי יותר מחזיקים 71% מהתיק במניות, לפי סקר הקצאת הנכסים של AAII — לעומת ממוצע היסטורי של 61.5% — ורק 14.6% באג"ח ו-14.3% במזומן. ההסבר של ניר: יש להם בעיה באג"ח. כשהאפיק הסולידי אינו מספק מענה, הם נשארים במניות גם כשהם פסימיים — ו"הקרקע לא ממש יציבה".
מבט לספטמבר: אירוע אחד על הלוח
לשאלה הקבועה "מה יהיה בחודש הבא" ניר ענה הפעם בקלות יחסית: עונת הדוחות המרכזית מאחורינו, והסיפור של ספטמבר הוא החלטת הריבית של ה-Fed ב-16 בחודש — כשקונצנזוס האנליסטים, נכון למועד ההקלטה, היה שהריבית תעלה. כאמור, כך אכן קרה.
מעבר לכך, שני הגורמים שליוו את אוגוסט נשארים על השולחן: מחירי האנרגיה והמצב הגאופוליטי שמזין אותם, והשאלה אם הצרכן האמריקאי ימשיך להאט.
השורה התחתונה של הסקירה הפיננסית החודשית — מה לוקחים מאוגוסט
אם לסכם את אוגוסט 2026 בכמה משפטים מעשיים:
- חודש ירוק, אבל ריכוזי. וול סטריט נשענה על דוח אחד של חברה אחת; תל אביב נשענת יותר ויותר על הבנקים.
- הרווחים מצדיקים חלק מהמחיר — לא את כולו. המכפילים ירדו מעט בזכות הרווחיות, אבל מדד באפט, המכפיל החזוי והפער בין דיבידנד לאג"ח עדיין מצביעים על שוק גבוה.
- הריבית בארה"ב שינתה כיוון. מי שבנה את האפיק הסולידי שלו על תרחיש של הורדות ריבית צריך לבחון מחדש את מח"מ האג"ח.
- ישראל וארה"ב נעות בכיוונים הפוכים. כאן הריבית יורדת והשקל מתחזק — ושער החליפין מחק באוגוסט כמעט את כל התשואה הדולרית של S&P 500.
- אין אינדיקטור אחד. פחד במניות וחמדנות באג"ח זבל, משקיעים פסימיים עם 71% מניות — התמונה אף פעם לא שחור-לבן.
לניהול הון משפחתי לטווח ארוך, המסקנה היא אותה מסקנה שחוזרת בכל חודש כזה: לא לנחש את הסקטור הבא ולא את החלטת הריבית הבאה, אלא לוודא שהתיק מפוזר ומותאם גם לתרחיש שלא ציפיתם לו.
בכך נחתמת סקירה פיננסית חודשית נוספת של MFinance. נתראה בסיכום ספטמבר 2026.
*** אין לראות בסקירה זו ולא בפרק המצורף ייעוץ, שיווק השקעות או המלצה לקנייה או מכירה של ניירות ערך, והם אינם מהווים תחליף לליווי אישי המתחשב בנתוניו וצרכיו של כל אדם. המידע מבוסס על נתונים פומביים נכון למועד ההקלטה. הסקירה היא חלק ממאגר הידע של MFinance — פמילי אופיס לניהול והגדלת הון.