
סקירה חודשית · אוקטובר 2026
נכתב על ידי ניר מרקוביץ | MFinance
🎬 צפו: "לא לקבל החלטות אמוציונליות" — ניר מרקוביץ בערוץ 10
זוהי סקירה פיננסית חודשית של שוק ההון האמריקאי לאוקטובר 2026, בעריכת ניר מרקוביץ. החודש סיפר שני סיפורים במקביל: המדדים הכבדים בטכנולוגיה ירדו, אבל כמעט כל שאר השוק עלה — הכסף לא ברח מהשוק, אלא עבר מה-AI אל ההגנה, הערך והאנרגיה. הסקירה עוברת על המדדים, שוק האג"ח, הסקטורים והמכפילים, ציפיות הריבית, הסנטימנט והתמחור. נתוני השוק נכונים לסגירת 30.10.2026.
בקטע משידור ערוץ 10 (28.10.2026), בבוקר שאחרי הבחירות לכנסת, כשהבורסה בתל אביב נסחרה בירידות חדות, מתייחס ניר מרקוביץ למה שמניע את המסחר ברגעים כאלה: לא התקבלו נתונים חדשים ואין עדיין תוצאות סופיות, ולכן מה שרואים על המסך הוא בעיקר משקיעים שמקבלים החלטות אמוציונליות. לדבריו, צריך לחכות ולא להיות אמוציונליים — לראות את התוצאות ואם יש שינוי של ממש — ולא למהר לזרוק סחורה. זה בדיוק הלקח שעולה גם מנתוני הסנטימנט של אוקטובר בהמשך הסקירה: מצב הרוח פסימי, אבל המחירים כמעט לא זזו.
▶️ ניר מרקוביץ, MFinance, בשידור ערוץ 10 · 28.10.2026 · אורך הסרטון: כחצי דקה.
שורות מפתח · TL;DR
- ה-S&P 500 ירד 0.9% בלבד, אבל הנאסד"ק קומפוזיט צנח 5.3% — והדאו ג'ונס דווקא עלה 1.7%.
- 9 מתוך 11 הסקטורים עלו באוקטובר — אנרגיה הובילה עם +13.9%, ושירותי תקשורת (-10.0%) וטכנולוגיה (-8.3%) נפלו.
- "חשבון ה-AI": אלפבית צנחה 12.6% ביום אחד ואינטל כ-29%, על רקע תזרים מזומנים חופשי שלילי.
- הפד הותיר את הריבית ב-3.75%–4.00% עם שני מתנגדים שביקשו להעלות; FedWatch מתמחר כ-78% להעלאה בדצמבר.
- מכפיל הרווח החזוי ירד ל-18.7, אבל מדד באפט עומד על 232% — ומדד הפחד והחמדנות של CNN ב-26 (פחד).
ביצועי 11 הסקטורים של S&P 500 — אוקטובר 2026
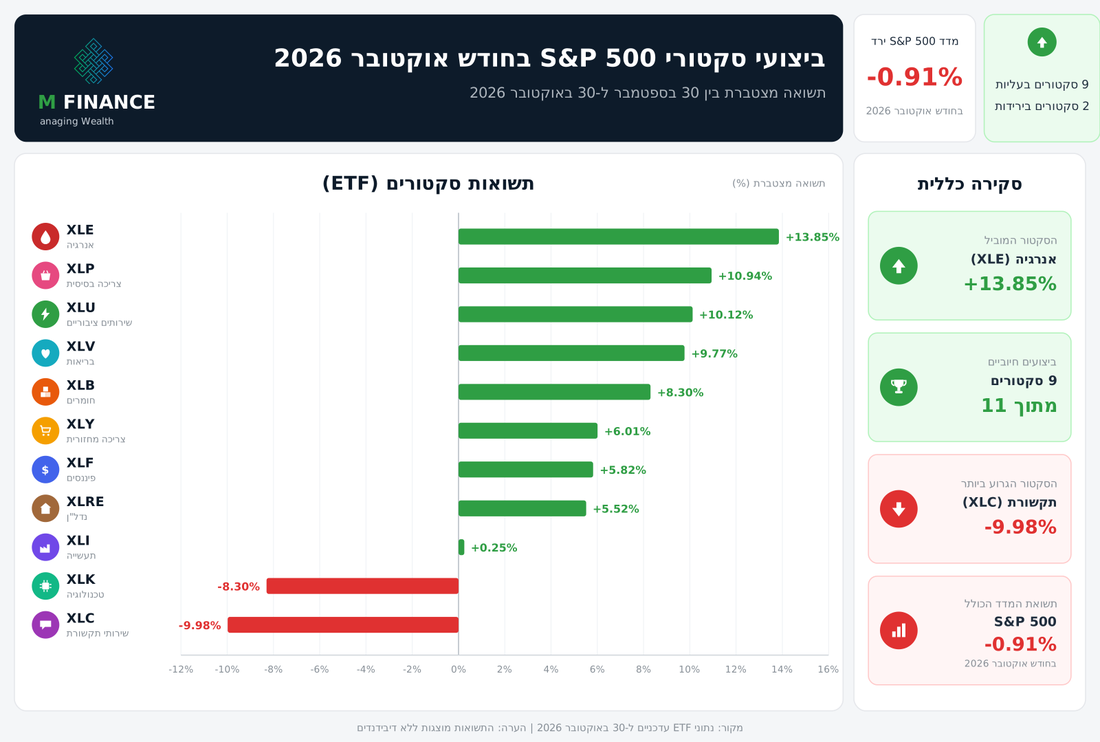
אוקטובר היה תמונת ראי של ספטמבר. בספטמבר עלה רק סקטור אחד — הטכנולוגיה; באוקטובר דווקא הוא ירד, יחד עם שירותי התקשורת, ותשעה סקטורים אחרים עלו. אנרגיה הובילה (+13.85%), אחריה צריכה בסיסית (+10.94%) ושירותים ציבוריים (+10.12%). בתחתית: טכנולוגיה (-8.30%) ושירותי תקשורת (-9.98%).
סקירה פיננסית חודשית לאוקטובר 2026: מה קרה בשוק ההון האמריקאי
אוקטובר 2026 היה חודש של "שוק מתחת לפני השטח". ה-S&P 500 ירד 0.9% בלבד — חודש שני רצוף של ירידה מתונה ושלושה שבועות שליליים ברצף — אבל הנאסד"ק קומפוזיט צלל 5.3%, והנאסד"ק 100 עתיר-הטכנולוגיה איבד כ-6.7%, החודש החלש שלו מזה יותר משנה. מנגד, הדאו ג'ונס עלה 1.7%. הנתון המפתיע ביותר: 9 מתוך 11 הסקטורים סיימו בעלייה, חלקם בשיעור דו-ספרתי — והמדד ירד רק משום שהטכנולוגיה והתקשורת, שני הסקטורים הכבדים ביותר במדד, נפלו בחדות.
שלושה כוחות עיצבו את החודש: (1) "חשבון ה-AI" — דוחות הרבעון השלישי חשפו כמה כסף שורפות ההשקעות בתשתיות AI: לאלפבית נרשם תזרים מזומנים חופשי שלילי והמניה צנחה 12.6% ביום אחד, היום הגרוע בתולדותיה; אינטל צנחה כ-29% ביום שישי האחרון של החודש, ואמזון דיווחה על תזרים חופשי שלילי ב-12 החודשים האחרונים. (2) פד ניצי — אחרי העלאת הריבית בספטמבר, הראשונה מאז 2023, הותיר הפד את הריבית ללא שינוי, אך שניים מחבריו ביקשו להעלות שוב והשוק מתמחר העלאה בדצמבר. (3) כלכלה חמה ואינפלציה דביקה — צמיחה של 3.4% בתמ"ג ברבעון השלישי, מעל הצפי, מדד ה-PCE ב-3.6%, ונפט WTI מעל 100 דולר לחבית — כ-78% מתחילת השנה.
מתחת לפני השטח: התנודתיות עלתה — מדד ה-VIX טיפס מכ-16.3 בסוף ספטמבר ל-19.4, עלייה של כ-19%. מדד סנטימנט הצרכנים של אוניברסיטת מישיגן נותר קרוב לשפל היסטורי (48.0), וברקע עמדו בחירות האמצע בארה"ב בתחילת נובמבר, שהוסיפו זהירות. בספטמבר נשען השוק על סקטור אחד בלבד; באוקטובר התהפכה התמונה — הסקטור הזה ירד, וכמעט כל השאר עלו.
שוק המניות: הדאו עלה, הנאסד"ק צנח — וה-S&P 500 רק כ-3% מהשיא
פיזור הביצועים בין המדדים היה חד במיוחד: הדאו ג'ונס, עם החשיפה הנמוכה לטכנולוגיה, עלה; הנאסד"ק פיגר בבירור; וה-S&P 500, שקלול של שני העולמות, ירד מעט. למרות שלושה שבועות שליליים ברצף, ה-S&P 500 נמצא כ-3.1% בלבד מתחת לשיא כל הזמנים, ומתחילת השנה הוא עדיין מניב כ-10.8%.
| מדד | אוקטובר | מתחילת השנה (YTD) | 12 חודשים |
|---|---|---|---|
| S&P 500 | -0.9% | +10.8% | +11.2% |
| נאסד"ק קומפוזיט | -5.3% | +9.4% | +7.9% |
| דאו ג'ונס | +1.7% | +7.7% | +8.9% |
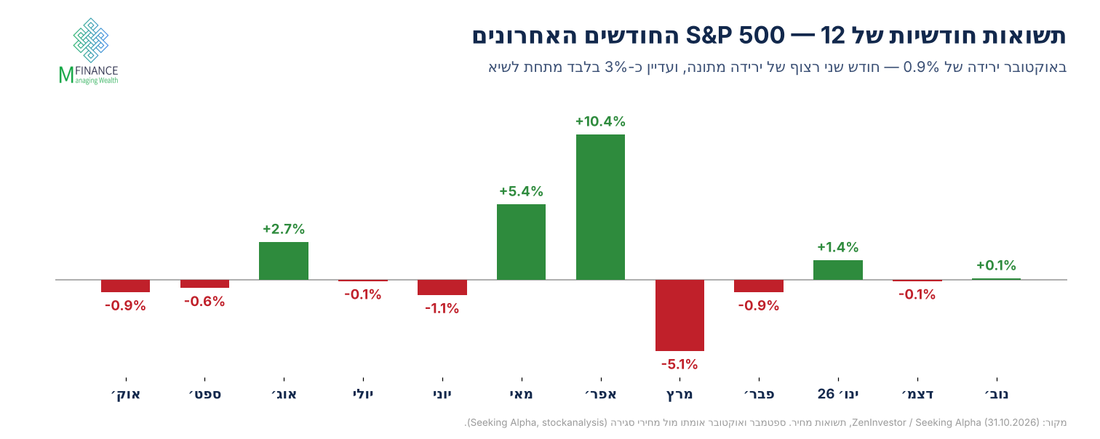
התמונה מתחת למדד הייתה בריאה יותר מהכותרות. בשבוע האחרון של החודש, למשל, כשני שלישים ממניות ה-S&P 1500 עלו — הכסף לא ברח מהשוק, אלא עבר מהמגה-קאפ אל מניות קטנות, מניות ערך ומניות דפנסיביות. בפרספקטיבה של שנה, אוקטובר הוא תיקון קל: הוא מצטרף לספטמבר כחודש שני של ירידה מתונה, אחרי שישה חודשים שבהם מרבית החודשים היו חיוביים — כולל זינוק של 10.4% באפריל.
שוק האג"ח ועקום התשואות: חודש חיובי, ירידת תשואות לכל אורך העקום
אחרי חודשים קשים, אוקטובר היה חודש חיובי לאג"ח. הכסף שיצא ממניות ה-AI זרם, בין השאר, לאג"ח ממשלתיות, והתשואות ירדו לכל אורך העקום: התשואה לשנתיים ירדה מ-4.89% ל-4.60%, לעשר שנים מ-5.28% ל-4.93%, ולשלושים שנה מ-5.63% ל-5.31%. הקצה הארוך ירד מעט יותר מהקצר, כך שמרווח 2/10 הצטמצם מ-39 ל-33 נקודות בסיס — "bull flattening". התוצאה: תעודות האג"ח הארוכות עלו — TLT ב-5.2% ו-UTEN ב-2.9%.
| מדד / נכס | אוקטובר | מתחילת השנה (YTD) | 12 חודשים |
|---|---|---|---|
| אג"ח 10Y (תשואה) | 5.28% → 4.93% | ~+0.76 נק' | ~+0.84 נק' |
| UTEN (10Y) | +2.9% | -5.5% | -6.3% |
| TLT (20Y+) | +5.2% | -6.1% | -9.6% |
חשוב לשים את זה בפרופורציה: גם אחרי הירידה, תשואת העשר שנים גבוהה בכשלושה רבעים של נקודת אחוז מתחילת השנה, והתעודות הארוכות עדיין שליליות ב-2026. הירידה בתשואות התרחשה למרות פד ניצי — סימן שהמניע היה בריחה לנכסי מקלט ולא ציפייה להקלה מוניטרית.
סקטורים: תשואה, מכפיל רווח, צמיחה חזויה ודירוג טכני
במשפט אחד: באוקטובר נרשמה בריחה מובהקת מה-AI אל ההגנה ואל האנרגיה. אנרגיה (+13.9%), צריכה בסיסית (+10.9%), שירותים ציבוריים (+10.1%) ובריאות (+9.8%) הובילו, בעוד שירותי תקשורת (-10.0%) וטכנולוגיה (-8.3%) נפלו — פער של כמעט 24 נקודות אחוז בין המוביל לאחרון בחודש אחד.
הטבלה המשולבת מציגה לכל סקטור (דרך תעודות ה-SPDR) את תשואת החודש, התשואה מתחילת השנה, מכפיל הרווח העוקב, הצמיחה החזויה ל-3–5 שנים, הפרמיה או הדיסקאונט מול מכפיל השוק, ואת הדירוג הטכני SCTR:
| סקטור | אוקטובר | YTD | P/E עוקב | צמיחה חזויה | מול השוק | SCTR |
|---|---|---|---|---|---|---|
| אנרגיה (XLE) | +13.9% | +56.6% | 16.4x | 13.0% | -31% | 98.7 |
| צריכה בסיסית (XLP) | +10.9% | +15.1% | 26.3x | 8.5% | +10% | 94.7 |
| שירותים ציבוריים (XLU) | +10.1% | +1.7% | 18.9x | 9.2% | -21% | 61.8 |
| בריאות (XLV) | +9.8% | +19.4% | 33.7x | 12.8% | +41% | 99.1 |
| חומרים (XLB) | +8.3% | +16.3% | 21.9x | 23.9% | -9% | 90.9 |
| צריכה מחזורית (XLY) | +6.0% | -3.4% | 26.7x | 20.1% | +11% | 52.2 |
| פיננסים (XLF) | +5.8% | +3.2% | 15.8x | 13.3% | -34% | 90.5 |
| נדל"ן (XLRE) | +5.5% | +7.0% | 33.9x | 8.9% | +41% | 71.1 |
| תעשייה (XLI) | +0.3% | +7.9% | 26.0x | 16.3% | +9% | 26.8 |
| טכנולוגיה (XLK) | -8.3% | +24.7% | 30.5x | 32.0% | +27% | 60.4 |
| שירותי תקשורת (XLC) | -10.0% | -15.1% | 14.8x | 15.9% | -38% | 6.1 |
| מדד S&P 500 (SPY) | -0.9% | +10.8% | 23.9x | — | — | — |
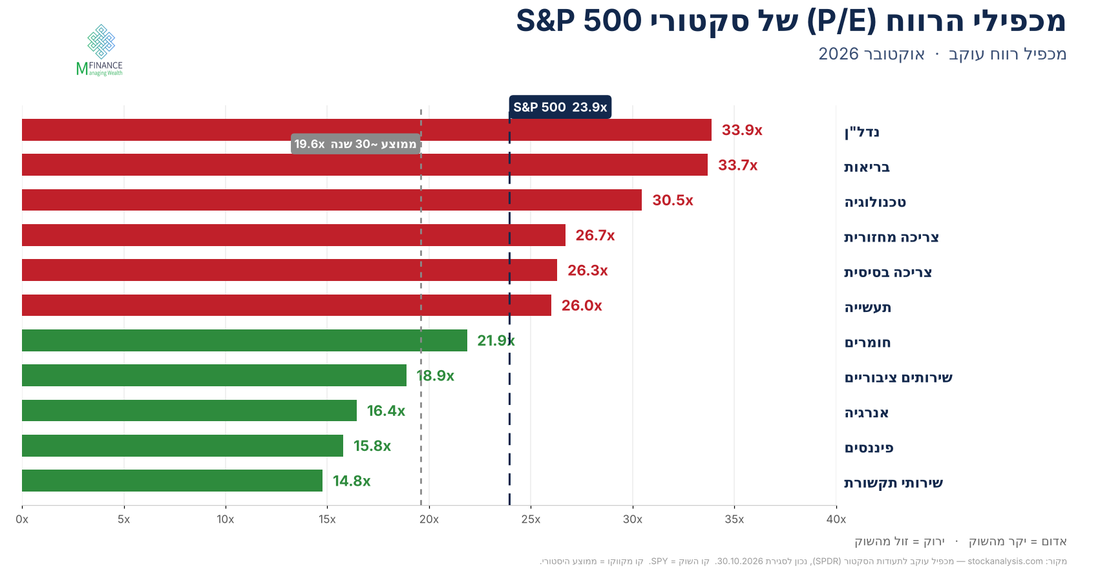
מה השתנה במכפילים: מכפיל הרווח העוקב של SPY ירד מ-26.8 ביולי ל-23.9 כעת — למרות שהמדד גבוה יותר. הסיבה היא קפיצה ברווחים: לפי FactSet, צמיחת הרווחים המשוקללת לרבעון השלישי עומדת על כ-29.5%, ו-83% מהחברות שדיווחו הכו את התחזיות. כך גם בטכנולוגיה: המכפיל ירד מ-37.4 ל-30.5, והוא מגובה בצמיחה החזויה הגבוהה ביותר בשוק (32%).
ההגנה התייקרה. בריאות ונדל"ן נסחרים כעת בפרמיה של כ-41% על השוק, וצריכה בסיסית בפרמיה של כ-10% — עם צמיחה חזויה של 8.5% בלבד. מנגד, שירותי תקשורת (14.8, דיסקאונט של 38%) ופיננסים (15.8) הם הזולים ביותר. כלומר, החודש הכסף שילם יותר על ביטחון ופחות על צמיחה. ראוי לזכור: בנדל"ן המכפיל מנופח מטבעו (קרנות REIT מתומחרות לפי FFO ולא לפי רווח נקי), ובבריאות — FactSet מציינת שזהו הסקטור היחיד עם ירידה ברווחים ברבעון.
הסקטורים הבולטים באוקטובר — ביצוע ותמחור
שלושה שבלטו לחיוב
אנרגיה (+13.9%) — המוביל של החודש, על רקע נפט WTI מעל 100 דולר. מתחילת השנה עלה הסקטור כ-57%, ועדיין הוא מהזולים בשוק (16.4, דיסקאונט של כ-31%), עם דירוג טכני כמעט מקסימלי (SCTR 98.7). הסיכון: צמיחה חזויה מתונה (13%) ותלות מלאה במחיר הנפט.
צריכה בסיסית (+10.9%) — מקלט קלאסי: הכסף שברח מה-AI חיפש חברות יציבות. אבל המחיר כבר לא זול — מכפיל 26.3, פרמיה של 10% על השוק מול צמיחה חזויה של 8.5% בלבד.
שירותים ציבוריים (+10.1%) ובריאות (+9.8%) — נהנו פעמיים: גם מהביקוש להגנה וגם, בתשתיות, מירידת התשואות. הבריאות בולטת טכנית (SCTR 99.1), אך נסחרת בפרמיה גבוהה (33.7).
שניים שבלטו לשלילה
שירותי תקשורת (-10.0%) — החלש בחודש ובשנה (-15.1% מתחילת השנה), בעיקר בגלל אלפבית ומטא. מבחינה טכנית חלש מאוד (SCTR 6.1), אבל זהו גם הסקטור הזול ביותר (14.8).
טכנולוגיה (-8.3%) — מכירה חדה סביב הדוחות של אינטל, AMD ושרשרת השבבים; מדד השבבים של פילדלפיה צנח כ-7.3% ביום שישי האחרון של החודש. הפרדוקס: מתחילת השנה הסקטור עדיין עולה כ-25%, והמכפיל שלו (30.5) מגובה בצמיחה החזויה הגבוהה בשוק (32%).
ציפיות הריבית: הפד השאיר — ושני חברים ביקשו להעלות
בישיבת 28 באוקטובר הותיר ה-FOMC את הריבית בטווח 3.75%–4.00%, אחרי שבספטמבר העלה אותה ב-25 נקודות בסיס פה אחד — ההעלאה הראשונה מאז 2023. ההצבעה הייתה 10–2: בת' האמק (קליבלנד) והנגידה ליסה קוק ביקשו להעלות שוב ב-25 נקודות בסיס, וזו הפעם הראשונה שקוק נפרדה מהקונצנזוס. ההודעה שדרגה את תיאור הצמיחה ל"חזקה", ויו"ר הפד קווין וורש הדגיש שהאינפלציה מעל היעד כמעט שש שנים ושמחירי האנרגיה עלו שוב.
למחרת פורסמו הנתונים שחיזקו את הקו הניצי: מדד ה-PCE עלה ל-3.6% בשנה (הליבה 3.1%), והצמיחה ברבעון השלישי הגיעה ל-3.4%. לפי CME FedWatch, השוק מתמחר כ-78% סבירות להעלאת ריבית נוספת בדצמבר.
סנטימנט המשקיעים: דוביות של 46%, מדד הפחד ב-26 — ו-71.8% מניות בתיק
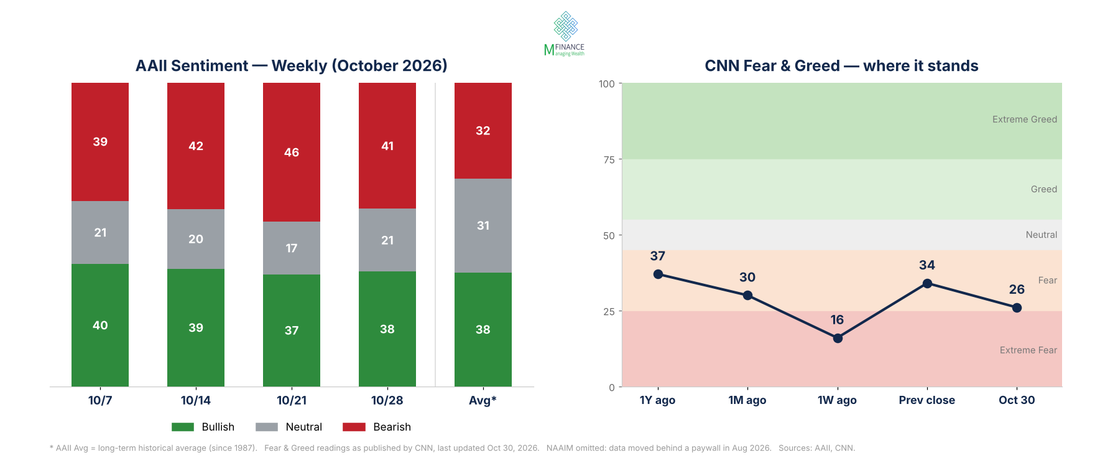
הסנטימנט הקמעונאי היה דובי כל החודש. בסקר AAII עלתה הדוביות מ-39.0% בתחילת אוקטובר לשיא של 45.8% ב-21 באוקטובר, ונסגרה ב-41.4% — הרבה מעל הממוצע ההיסטורי (31.5%). השוריות נעה סביב 37%–40%, קרוב לממוצע, ושיעור הנייטרלים נמוך במיוחד (17%–21% מול ממוצע של 31%) — המשקיעים בחרו צד. לשם השוואה, שיא הדוביות של השנה האחרונה נרשם רק חודש וחצי קודם: 53.3% ב-16 בספטמבר.
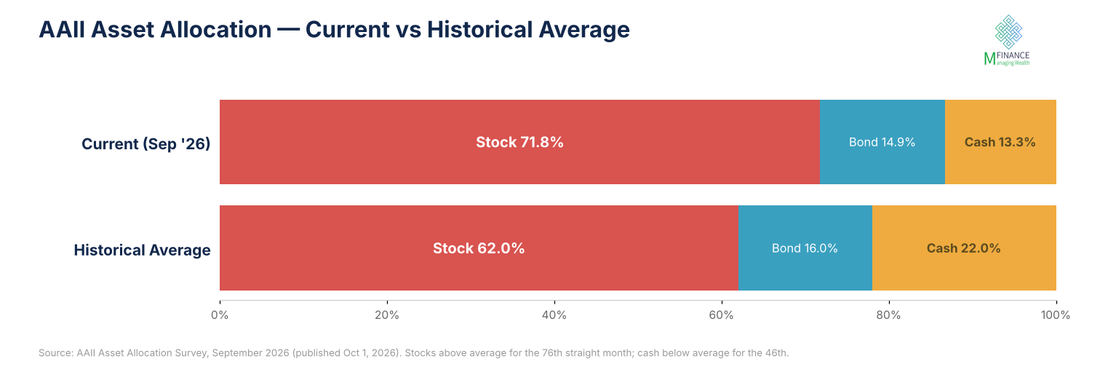
מה המשקיעים עושים בפועל: בסקר הקצאת הנכסים של AAII (ספטמבר) המניות מהוות 71.8% מהתיק, האג"ח 14.9% והמזומן 13.3% בלבד — מול ממוצע היסטורי של 62% / 16% / 22%. החשיפה למניות מעל הממוצע זה החודש ה-76 ברציפות, והמזומן מתחת לממוצע זה החודש ה-46. סקר אוקטובר יתפרסם בתחילת נובמבר.
מדד הפחד והחמדנות של CNN ירד ל-26 ("פחד") ב-30 באוקטובר, אחרי שנגע ב-16 ("פחד קיצוני") כשבוע קודם. חודש קודם עמד על 30, ולפני שנה על 37. כל שבעת רכיבי המדד נמצאים באזור הפחד: המומנטום (S&P 500 מול הממוצע ל-125 יום) והביקוש לנכסי מקלט — ב"פחד קיצוני"; רוחב השוק, השיאים מול השפלים, יחס פוט/קול, ה-VIX והביקוש לאג"ח זבל — ב"פחד".
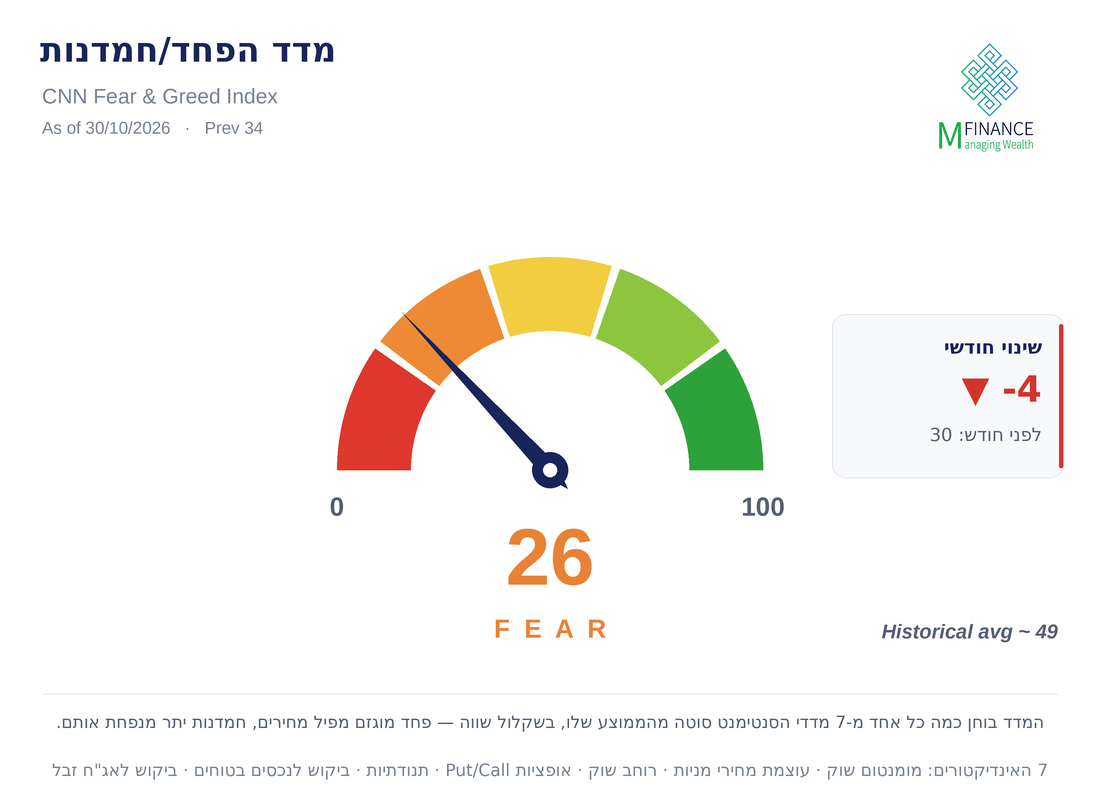
הדיסוננס בולט: המחיר כמעט לא זז (כ-3% מהשיא) והציבור עדיין מושקע כמעט במלואו, אבל מצב הרוח פסימי. היסטורית, דוביות גבוהה ב-AAII ופחד במדד של CNN הם אינדיקטורים מנוגדים (contrarian) — אבל רק בקצוות, ואיננו שם עדיין. מדד החשיפה NAAIM לא נכלל גם החודש: מאוגוסט 2026 הגישה לנתונים העדכניים בתשלום, והנתון הפומבי מתפרסם בפיגור של שלושה חודשים.
תמחור השוק: מכפיל חזוי סביר, מדד באפט מתוח ומרווח דיבידנד שלילי
כאן התמונה השתנתה יותר מכל. מכפיל הרווח החזוי של ה-S&P 500 ירד לכ-18.7 (FactSet, 23 באוקטובר; stockanalysis מציג 19.2 עבור SPY) — מתחת לממוצע 5 השנים (19.8) וכמעט זהה לממוצע 10 השנים (19.1). ביולי עמד המכפיל על כ-20. הסיבה איננה ירידת מחירים אלא זינוק ברווחים: FactSet צופה צמיחת רווחים של כ-33% לשנת 2026 כולה. במונחי מכפיל רווח — השוק כבר לא יקר במיוחד, בתנאי שתחזיות הרווח יתממשו.
מדד באפט — שווי השוק הכולל חלקי התמ"ג — מספר סיפור אחר: 232% נכון ל-30 באוקטובר, כ-38% מעל הממוצע ארוך-הטווח (168%) וקרוב לגבול העליון של רצועת סטיית התקן. המדד הזה לא "נהנה" מקפיצת הרווחים, ולכן נותר מתוח. גם תשואת הדיבידנד של ה-S&P 500 (כ-1.00%) רחוקה מתשואת האג"ח לשנתיים (4.60%) — מרווח שלילי של כ-3.6 נקודות אחוז, רחב יותר מאשר ביולי (כ--3.2), כך שבמונחי הכנסה שוטפת האג"ח עדיין מנצחות.
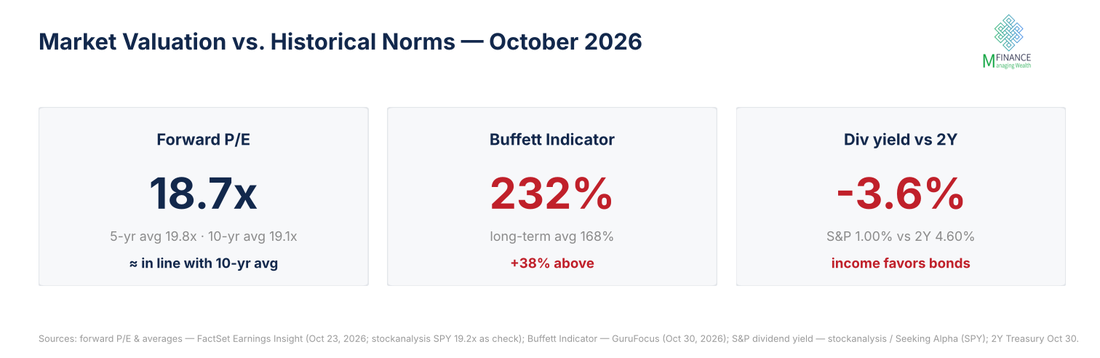
מחזור השוק: השוק השורי שהחל בשפל של 2022 הצטבר לכ-111%, וה-S&P 500 קבע השנה 29 שיאים. שלושה שבועות שליליים הורידו אותו רק כ-3% מהשיא. מסקנה משולבת: מכפילי רווח סבירים, אבל שווי שוק חריג ביחס לכלכלה, סנטימנט פסימי ומיצוב מלא של הציבור. זו אינה תחזית לירידה — אלא קריאה למשמעת סיכון, לגיוון ולבחינת התמחור של הסקטורים הדפנסיביים שהתייקרו.
סנטימנט הצרכנים — אוניברסיטת מישיגן
מדד הסנטימנט של אוניברסיטת מישיגן נסגר בקריאה הסופית לאוקטובר על 48.0 — מעט מתחת ל-48.1 בספטמבר, אך מעל הקריאה המקדימה (46.3). זוהי הרמה השנייה הנמוכה אי פעם, אחרי מאי השנה (44.8). ציפיות האינפלציה עלו: לשנה הקרובה 4.7% (מ-4.6%) ולטווח הארוך 3.5% (מ-3.4%).
הפער בין צרכן פסימי לבין צמיחה של 3.4% ושוק מניות קרוב לשיא נותר אחד המתחים הבולטים בכלכלה האמריקאית — ובשבוע של בחירות האמצע הוא מקבל גם משמעות פוליטית.
שלושה נושאים שהניעו את השוק באוקטובר 2026
נושא 1 — "חשבון ה-AI": מתי ההשקעות יחזירו את עצמן?
דוחות הרבעון הראו שההוצאה על תשתיות AI כבר אוכלת את תזרים המזומנים: לאלפבית תזרים חופשי שלילי (המניה -12.6% ביום אחד); לאמזון תזרים שלילי של כ-42 מיליארד דולר ב-12 חודשים, לצד תחזית השקעות של 220 מיליארד דולר ל-2026; ואינטל צנחה כ-29% אחרי אזהרה על שריפת מזומנים. התוצאה: הנאסד"ק 100 ירד כ-6.7% בחודש. ההרחבה השבועית: אינטל צנחה 26% והפד הותיר את הריבית.
נושא 2 — רוטציה להגנה ולערך
9 מתוך 11 סקטורים עלו, ארבעה מהם ביותר מ-9%. הכסף זרם לאנרגיה, לצריכה בסיסית, לתשתיות, לבריאות, למניות קטנות, לקרנות הריט ולאג"ח. "שבע המופלאות" אחראיות כעת לחלק קטן בלבד מהתשואה של ה-S&P 500 מתחילת השנה. זה שוק רחב יותר — אבל גם יקר יותר בסקטורים הדפנסיביים.
להרחבה על ריכוזיות ופיזור בתיק: מודל מרקוביץ מול באפט וגרהאם — ומה ששניהם מפספסים בתיק ישראלי
נושא 3 — פד ניצי מול אג"ח שמתחזקות
הפד העלה בספטמבר, השאיר באוקטובר עם שני מתנגדים שביקשו להעלות, והשוק מתמחר העלאה בדצמבר — על רקע PCE של 3.6% ונפט מעל 100 דולר. ובכל זאת, תשואות האג"ח ירדו כ-0.3 נקודות אחוז: הפחד מה-AI היה החודש חזק מהפחד מהאינפלציה.
בכך נחתמת סקירה פיננסית חודשית נוספת של MFinance. נתראה בסיכום נובמבר 2026.
*** אין לראות בסקירה זו ייעוץ, שיווק השקעות או המלצה לקנייה או מכירה של ניירות ערך, והיא אינה מהווה תחליף לליווי אישי המתחשב בנתוניו וצרכיו של כל אדם. ביצועי עבר אינם ערובה לביצועים בעתיד; התשואות המוצגות נומינליות ולפני מס ועמלות. המידע מבוסס על נתונים פומביים נכון לסגירת 30.10.2026. הסקירה היא חלק ממאגר הידע של MFinance — פמילי אופיס לניהול והגדלת הון.