
09/10/26
נכתב על ידי ניר מרקוביץ | MFinance
שורות מפתח · TL;DR
- ה-S&P 500 עלה 1.2% בשבוע, הדאו ג'ונס 0.9% והנאסד"ק 0.6%; פרוטוקול הפד מספטמבר אישר עמדה ניצית וריבית גבוהה לאורך זמן.
- SpaceX (SPCX) רוכשת ספקטרום ב-8 מיליארד דולר מ-Grain Management — גל מכירות ב-AT&T (T) וב-Verizon (VZ); OpenAI הורידה את תחזית ההכנסות.
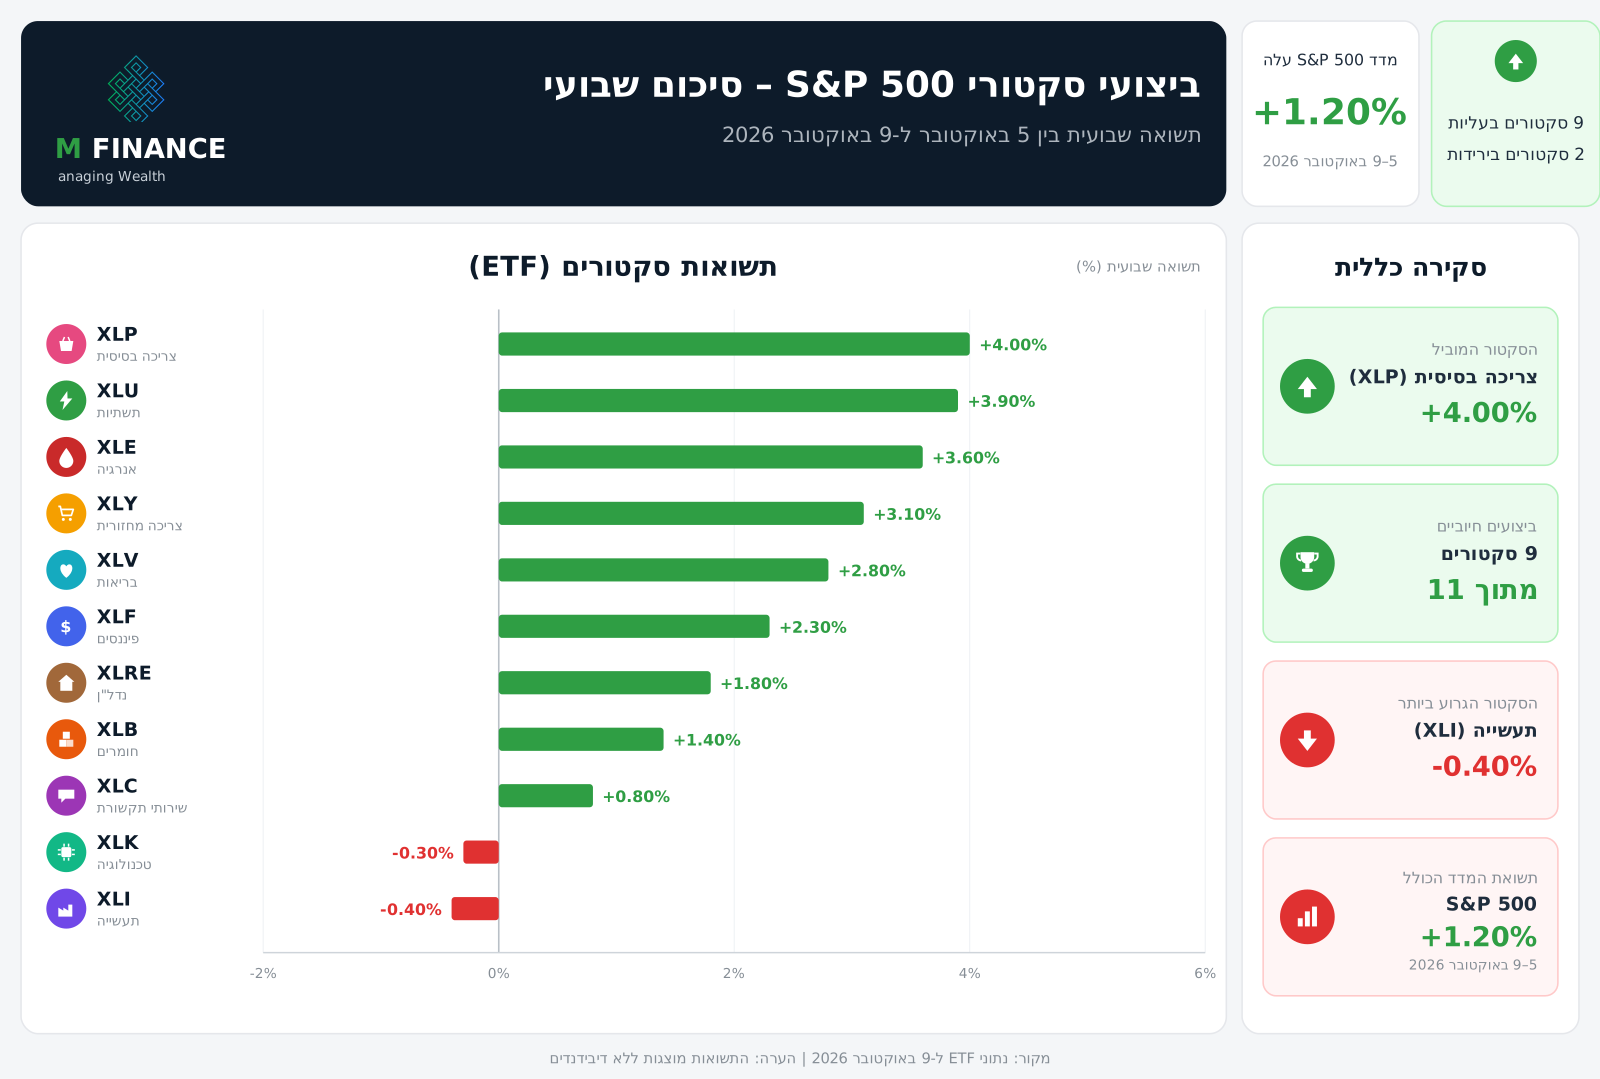
- 9 סקטורים מתוך 11 בעליות — צריכה בסיסית (XLP) בראש, תעשייה (XLI) בתחתית עם -0.40%; וולמארט +6.8%, פיליפ מוריס +7.3%.
- מדד הפחד/חמדנות עלה ל-45 (NEUTRAL), מ-39 לפני שבוע; האירו ירד אל מתחת ל-1.12 דולר, שפל של 17 חודשים.
- מדד המחירים לצרכן ביום רביעי, 14.10 — ועונת הדוחות נפתחת עם ג'יי.פי מורגן (JPM), גולדמן זאקס (GS), מורגן סטנלי (MS) וסיטיגרופ (C).
ביצועי השבוע: 11 הסקטורים של ה-S&P 500
📢 האירועים המרכזיים שהיו מעבר לים השבוע
מה הזיז את השווקים השבוע
וול סטריט סיימה את שבוע המסחר בעליות, כאשר פרוטוקול ישיבת הפדרל ריזרב אישר מחדש עמדה ניצית, עסקת ענק של SpaceX (SPCX) טלטלה את מניות הטלקום, ושחקניות תשתיות ה-AI עמדו בפני בחינה מחודשת של תחזיות ההכנסות שלהן.
פרוטוקול ישיבת ספטמבר של ועדת השוק הפתוח (FOMC) חשף תמיכה מאוחדת במחזור ההידוק של הבנק המרכזי. חברי הוועדה הדגישו סיכונים כלפי מעלה לאינפלציה, וביססו את ציפיות השוק לריבית גבוהה לאורך זמן.
עסקת SpaceX (SPCX) בהיקף 8 מיליארד דולר לרכישת פורטפוליו ארצי של ספקטרום בתדרים נמוכים (low-band) מ-Grain Management הציתה גל מכירות במניות הטלקום הגדולות, כגון AT&T (T) ו-Verizon (VZ).
סקטור ה-AI הרחב קיבל "בדיקת מציאות" לאחר ש-OpenAI עדכנה כלפי מטה את תחזית ההכנסות בקצב שנתי שלה. העדכון עורר בחינה קפדנית מצד המשקיעים בנוגע לקיימות של השקעות ההון העצומות בתשתיות.
בסיכום השבוע שהסתיים ב-9 באוקטובר, מדד הדאו ג'ונס (DJI) עלה ב-0.9%, מדד S&P 500 הוסיף 1.2%, ומדד נאסד"ק קומפוזיט מוטה הטכנולוגיה עלה ב-0.6%.
🔎 השבוע הקרוב מעבר לים
📅 הבנקים הגדולים פותחים את עונת הדוחות
השבוע הקרוב משלב שלושה מוקדים: מדד המחירים לצרכן בארה"ב, פתיחת עונת דוחות הרבעון השלישי בהובלת הבנקים, והופעה של יו"ר הפד קווין וורש. כל זאת כשבועיים לפני החלטת הריבית הבאה של הפד (27–28 באוקטובר).
🗓️ שבוע קדימה | מאקרו
- שני, 12 באוקטובר — פתיחת המפגשים השנתיים של קרן המטבע והבנק העולמי (בנגקוק, עד 18 באוקטובר). למה לשים לב: התבטאויות של נגידים ושרי אוצר מכל העולם על צמיחה, אינפלציה וריבית ילוו את השווקים לאורך כל השבוע.
- שלישי, 13 באוקטובר — מכירות בתים קיימים לספטמבר. למה לשים לב: הנתון משמש מדחום לשוק הדיור האמריקאי, ומראה עד כמה הריבית הגבוהה מכבידה על העסקאות.
- רביעי, 14 באוקטובר — מדד המחירים לצרכן (CPI) לספטמבר. למה לשים לב: זהו נתון המפתח של השבוע; על רקע העמדה הניצית של הפד, קריאה גבוהה תחזק את הציפיות לריבית גבוהה לאורך זמן.
- חמישי, 15 באוקטובר — מכירות קמעונאיות ומדד המחירים ליצרן (PPI) לספטמבר, ותביעות אבטלה ראשוניות. למה לשים לב: המכירות הקמעונאיות מעידות על חוסנו של הצרכן האמריקאי, מדד המחירים ליצרן על לחצי המחירים בשרשרת הייצור, ותביעות האבטלה על מצב שוק העבודה.
🏢 החברות שמדווחות השבוע
- 🏦 ג'יי.פי מורגן (JPM) · סקטור: פיננסים. למה לשים לב: הכנסות הריבית נטו ואיכות האשראי, כאינדיקציה למצב הלווים ולמצב הכלכלה כולה.
- 📈 מורגן סטנלי (MS) · סקטור: פיננסים. למה לשים לב: קצב גיוס הנכסים בחטיבת ניהול העושר, לצד ההכנסות מבנקאות השקעות ומסחר.
- 🌍 סיטיגרופ (C) · סקטור: פיננסים. למה לשים לב: ההתקדמות בתוכנית ההתייעלות והארגון מחדש, ורמת ההוצאות והתשואה על ההון.
- 🥇 גולדמן זאקס (GS) · סקטור: פיננסים. למה לשים לב: העמלות מבנקאות השקעות (מיזוגים, רכישות והנפקות) וההכנסות ממסחר.
מה עשה השוק?
ביצועי הסקטורים · 5–9 באוקטובר 2026
ה-S&P 500 עלה 1.20% בשבוע, כש9 סקטורים מתוך 11 סיימו בעליות ושניים בירידות. כך נראה השבוע מבעד לעדשה של MFinance:
- 🟢 צריכה בסיסית (XLP) +4.00% — הסקטור המוביל השבוע · תשתיות (XLU) +3.90%.
- 🟢 אנרגיה (XLE) +3.60% · צריכה מחזורית (XLY) +3.10%.
- 🟢 בריאות (XLV) +2.80% · פיננסים (XLF) +2.30%.
- 🟢 נדל"ן (XLRE) +1.80% · חומרים (XLB) +1.40% · שירותי תקשורת (XLC) +0.80%.
- 🔴 טכנולוגיה (XLK) -0.30%.
- 🔴 תעשייה (XLI) בתחתית עם -0.40%.
מדד הפחד/חמדנות
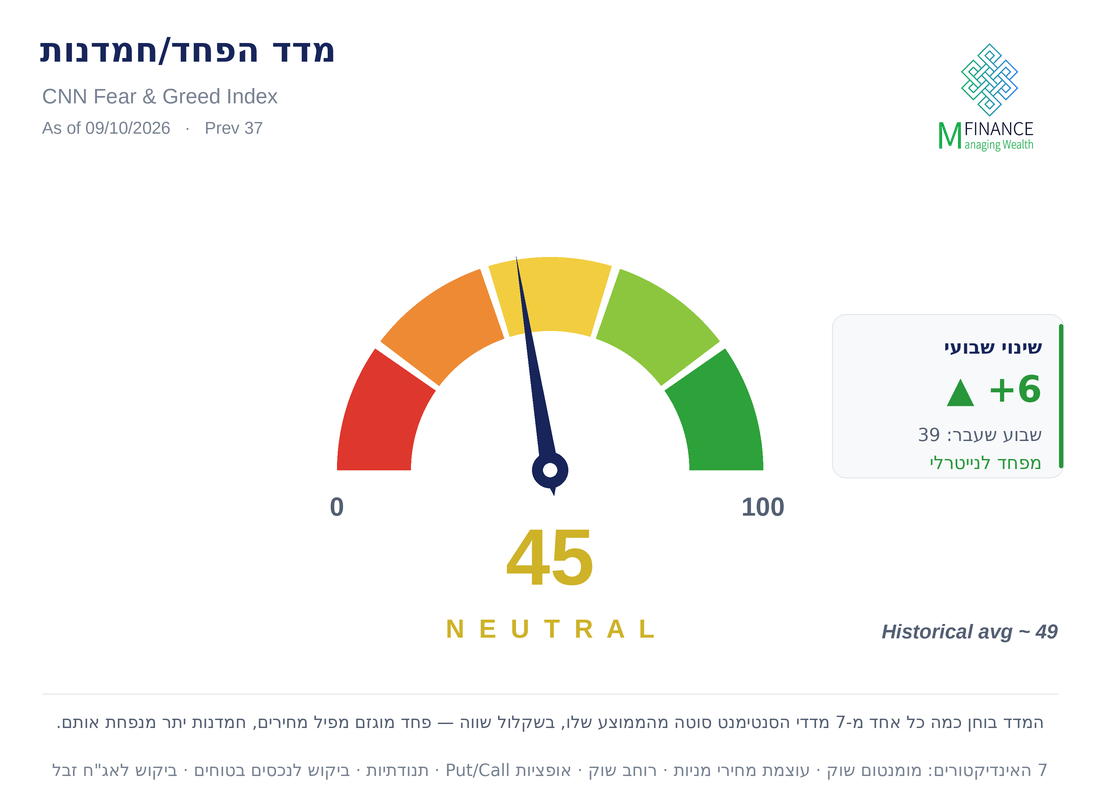
המדד בוחן כמה כל אחד מ-7 מדדי הסנטימנט סוטה מהממוצע שלו, בשקלול שווה — פחד מוגזם מפיל מחירים, חמדנות יתר מנפחת אותם. שבעת האינדיקטורים: מומנטום שוק · עוצמת מחירי מניות · רוחב שוק · אופציות Put/Call · תנודתיות שוק · ביקוש לנכסים בטוחים · ביקוש לאג"ח זבל.
מדד הפחד/חמדנות של CNN עומד על 45 — ניטרלי (NEUTRAL), נכון לסגירת שישי, 09/10/2026. המדד עלה השבוע ב-6 נקודות, מ-39 ל-45, ועבר מאזור הפחד לאזור הניטרלי, כשרוב המהלך נרשם ביום שישי.
- סגירה קודמת: 37 · לפני שבוע: 39 · ממוצע היסטורי: כ-49 — הסנטימנט עדיין מתחת לממוצע.
- הפרמטר שבלט: הביקוש לנכסים בטוחים. יתרון התשואה של המניות על פני האג"ח ב-20 ימי המסחר האחרונים התרחב מכ-3.3 לכ-4.0 נקודות אחוז, והמדד כולו נע לאורך השבוע בצמוד אליו.
סקטור הצריכה הבסיסית (XLP)
סקטור הצריכה הבסיסית (XLP) עלה השבוע ב-3.6%, פי שלושה מה-S&P 500 (1.15%+), כשיותר ממחצית העלייה נרשמה ביום חמישי לבדו (2.1%+) — היום שבו נאסד"ק ירד ב-1.3% והכסף עבר ממניות ה-AI למניות דפנסיביות — ובהובלת וולמארט (6.8%+), פיליפ מוריס (7.3%+) וקונסטליישן ברנדס (8.7%+ אחרי הדוחות).
אפיקים נוספים
- אג"ח ארה"ב ל-10 שנים: סוף סוף ירידה קטנה בתשואות וקצת הקלה למשקיעים.
- מטבעות דיגיטליים: ירידות.
- זהב: ירידה בסחורה.
- VIX: ללא שינוי מהותי.
תמונה אחת שווה אלף מילים: 💭 דרמה אירופית בשוק המט"ח
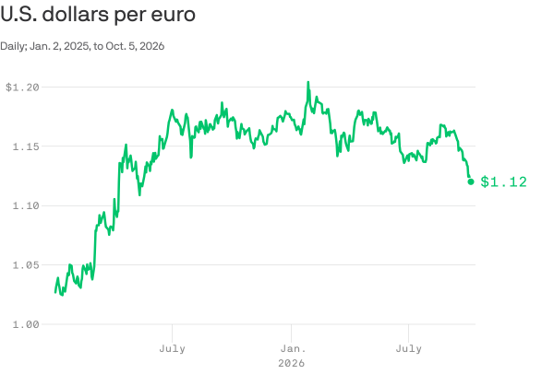
🧠 האירו בשפל של 17 חודשים · ניר מרקוביץ, MFinance
האירו ירד השבוע לשפל של 17 חודשים מול הדולר, לאחר שחששות פוליטיים ופיסקליים טלטלו את השווקים באירופה.
למה זה חשוב: עליית עלויות המימון וחוסר היציבות הפוליטית מעוררים מחדש את החשש ממתחים בתוך גוש האירו, ואת השאלה אם הבנק המרכזי האירופי (ECB) ייאלץ בסופו של דבר להתערב.
- צרפת מתמודדת עם גירעונות גבוהים, עלייה בתשואות הארוכות וקיפאון פוליטי בשאלה כיצד לטפל בהם.
- ספרד: ראש הממשלה פדרו סנצ'ס הכריז על בחירות מוקדמות ב-29 בנובמבר. הן עשויות לחזק את מעמדו, או לפתוח את הדלת לממשלת ימין פופוליסטי.
📌 במספרים
ביום שני (5.10) ירד האירו אל מתחת ל-1.12 דולר, הרמה הנמוכה ביותר מאז מאי 2025.
בין השורות: עליית עלויות הגיוס של צרפת מזכירה את משבר גוש האירו של תחילת העשור הקודם, אם כי כיום יש ל-ECB יותר כלים לבלימת לחץ בשווקים.
מה אומרים: במאמר דעה בפייננשל טיימס קרא לורנצו ביני סמאגי, חבר הוועד המנהל של ה-ECB לשעבר, להשעות את תוכנית הצמצום הכמותי (QT). לדבריו, הבנק ערוך היום טוב בהרבה מבעבר להתמודד עם מתחים שמאיימים על שלמות המטבע האחיד, ויש בידיו כלים ותוכניות לרכישת אג"ח. מה שקשה להבין, הוא כותב, הוא מדוע הבנק ממשיך לצמצם את מאזנו דווקא עכשיו.
כשהבנק אינו מחליף אג"ח ממשלתיות שנפדות, משקיעים פרטיים נדרשים לספוג חלק גדול יותר מההיצע, בזמן שהתשואות הארוכות כבר נמצאות בלחץ כלפי מעלה.
הטיפ השבועי בנושא השקעות
"הפסדים מכבידים עלינו יותר מרווחים." (Losses loom larger than gains) — דניאל כהנמן, חתן פרס נובל לכלכלה ומאבות הכלכלה ההתנהגותית
💡 דניאל כהנמן: הפסד כואב יותר משרווח משמח
בספרו Thinking, Fast and Slow (פרק 26) כהנמן מדגים את הרעיון בהטלת מטבע: בצד אחד תפסידו 100 דולר, בצד השני תרוויחו 150 דולר. על הנייר ההימור כדאי, ובכל זאת רוב האנשים דוחים אותו. לדבריו, רובם מסכימים רק כשהרווח האפשרי מתקרב ל-200 דולר, בערך כפול מההפסד.
המסקנה המעשית שלו למשקיעים פשוטה: להסתכל על התיק לעיתים רחוקות יותר. מי שעוקב אחרי כל תנודה יומית סופג שוב ושוב את הכאב של הפסדים קטנים, והכאב הזה גדול מההנאה שברווחים קטנים באותה תדירות. כהנמן מציע להסתפק בבדיקה אחת לרבעון, ולשפוט את התיק כמכלול ולא כל החלטה בנפרד.
הטיפ הוא מידע כללי ואינו מהווה ייעוץ השקעות או המלצה המתחשבת בנתונים ובצרכים האישיים שלכם.
סקירה פיננסית שבועית 02/10/26 — תשואת ה-30 שנה בשיא מאז 2002, רק 29 אלף משרות בספטמבר וה-S&P 500 ירד 0.27% ←
*** אין לראות בסקירה המלצה לקנייה או מכירה של ניירות ערך.
קראו עוד: תיקון 190 — המדריך המלא 2026 — הכלי המס-יעיל להון נזיל בגיל 60+.