

02/10/26
נכתב על ידי ניר מרקוביץ | MFinance
שורות מפתח · TL;DR
- תשואת האג"ח האמריקאית ל-30 שנה הגיעה לרמה הגבוהה מאז 2002; התשואה ל-10 שנים נגעה בשיא וירדה ל-5.24%.
- רק 29 אלף משרות נוספו בספטמבר, מול צפי של 85 אלף; הסיכוי להעלאת ריבית באוקטובר צנח ל-18.3%, מ-64.2% לפני שבוע.
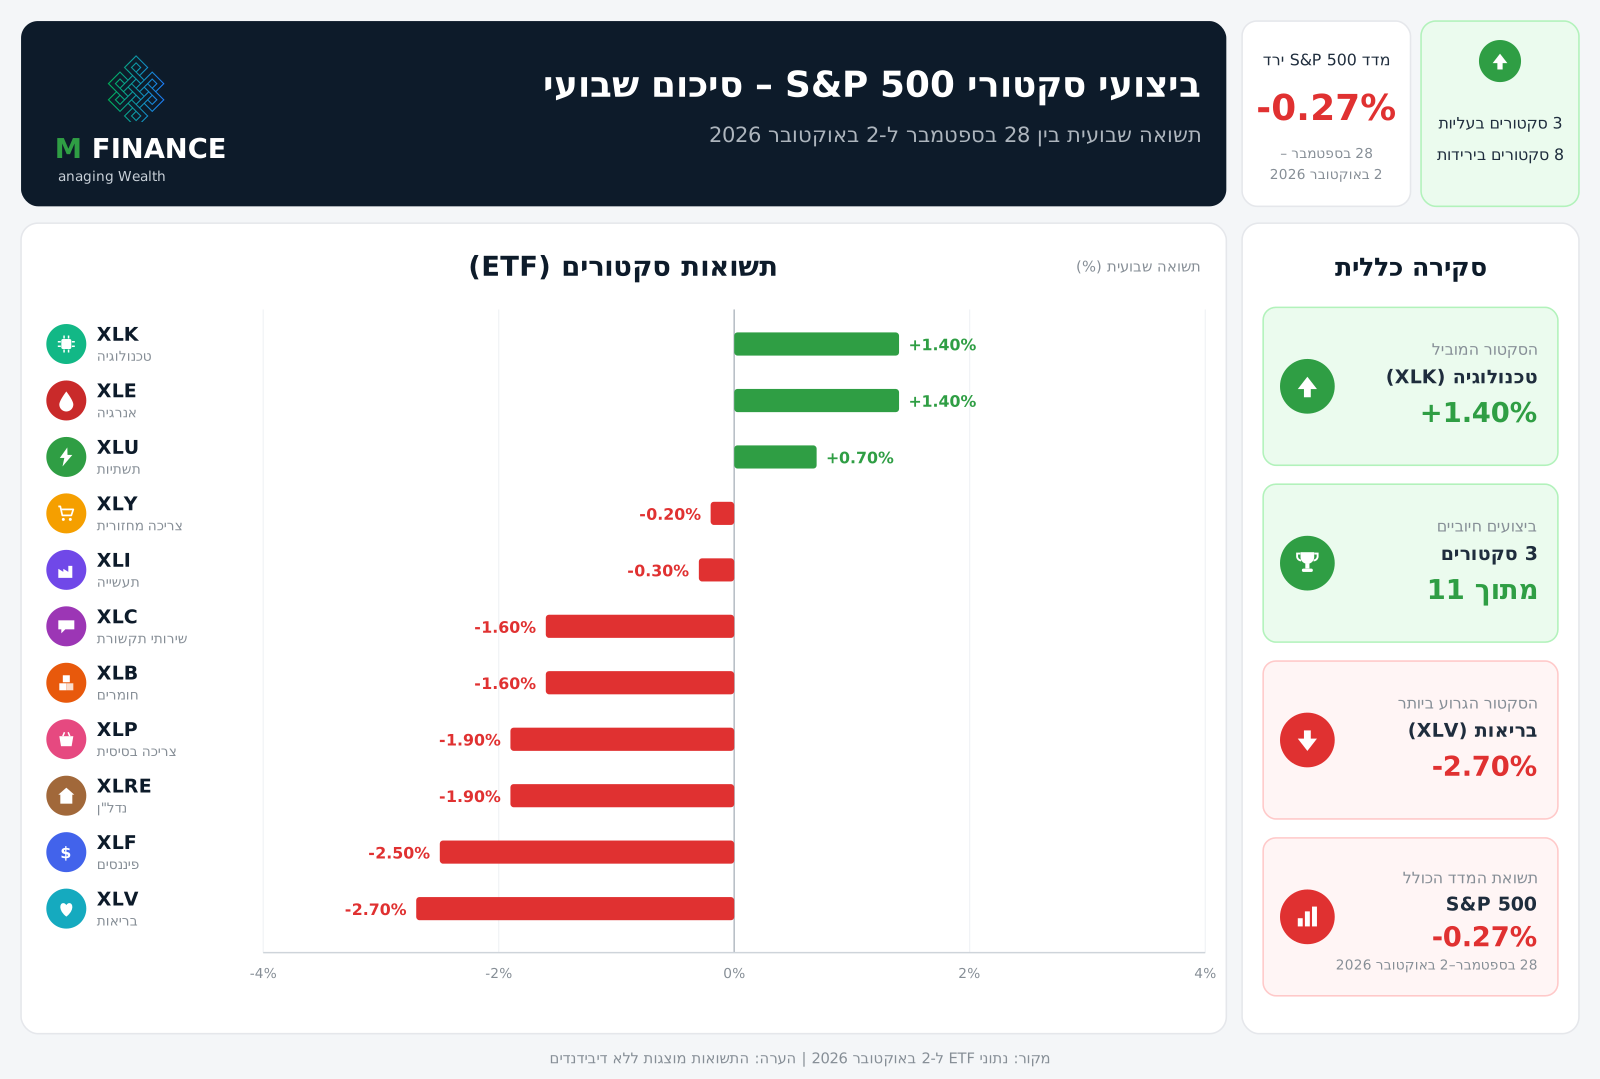
- ה-S&P 500 ירד 0.27% — 3 סקטורים מתוך 11 בעליות; טכנולוגיה (XLK) ואנרגיה (XLE) +1.40% בראש, בריאות (XLV) -2.70% בתחתית.
- מדד הפחד/חמדנות ירד ל-31 (FEAR), מ-36 לפני שבוע — רוחב השוק ועוצמת מחירי המניות ב"פחד קיצוני".
- פרוטוקול ישיבת הפד ביום רביעי, 7.10 — לצד מדד ISM לשירותים וסנטימנט מישיגן; פפסיקו (PEP) ודלתא (DAL) מדווחות.
ביצועי השבוע: 11 הסקטורים של ה-S&P 500
📢 האירועים המרכזיים שהיו מעבר לים השבוע
מה הזיז את השווקים השבוע
וול סטריט סיימה את השבוע במגמה מעורבת: נתוני תעסוקה חלשים מהצפוי לחודש ספטמבר הורידו את הסיכויים להעלאת ריבית מצד הפד, גם כאשר תשואות אג"ח האוצר טיפסו והתשואה ל-30 שנה הגיעה לרמתה הגבוהה ביותר מזה עשרות שנים.
דוח התעסוקה במגזר הלא-חקלאי (NFP) לחודש ספטמבר היה חלש מציפיות הכלכלנים. המעסיקים בארה"ב הוסיפו בספטמבר 29 אלף משרות בלבד, הרבה מתחת לתחזית הקונצנזוס של 85 אלף, והאטה חדה לעומת התוספת של אוגוסט, שעודכנה כלפי מטה ל-133 אלף.
הסיכויים שהפדרל ריזרב יחליט להעלות את הריבית בישיבתו ב-28 באוקטובר צנחו השבוע, לאחר נתוני התעסוקה החלשים ונתוני אינפלציית PCE מתונים מהצפוי. ההסתברות להעלאת ריבית באוקטובר ירדה ביום שישי ל-18.3%, לעומת 24.4% ביום חמישי ו-64.2% לפני שבוע.
בנוסף, התשואות נותרו במוקד תשומת הלב כשעלו לכל אורך העקום, והתשואה בקצה הארוך, על אג"ח ממשלת ארה"ב ל-30 שנה (US30Y), הגיעה לרמתה הגבוהה ביותר מאז 2002.
🔎 השבוע הקרוב מעבר לים
📅 פרוטוקול הפד, מגזר השירותים ודוחות פפסיקו ודלתא
אחרי דוח תעסוקה חלש לספטמבר, השבוע הקרוב דל יחסית בנתונים, והמוקד שלו הוא פרוטוקול ישיבת הפד האחרונה ביום רביעי. לצדו יתפרסמו נתוני שירותים, סחר, אשראי וסנטימנט, ופפסיקו ודלתא מובילות את הדוחות.
🗓️ שבוע קדימה | מאקרו
- שני, 5 באוקטובר — מדד מנהלי הרכש במגזר השירותים (ISM) לספטמבר. השירותים הם רוב הכלכלה האמריקאית, ורכיב המחירים במדד מעיד אם לחצי האינפלציה נמשכים.
- שלישי, 6 באוקטובר — מאזן הסחר לאוגוסט. גודל הגירעון משקף את הביקוש ליבוא וליצוא ונכנס ישירות לאומדני התוצר לרבעון השלישי.
- רביעי, 7 באוקטובר — פרוטוקול ישיבת הפד (FOMC) ואשראי צרכני לאוגוסט. הפרוטוקול של ישיבת 15–16 בספטמבר יראה עד כמה חברי הוועדה היו מאוחדים ולאן נוטה הריבית לקראת ישיבת 27–28 באוקטובר.
- חמישי, 8 באוקטובר — תביעות אבטלה שבועיות ומלאים סיטונאיים לאוגוסט. התביעות הן המדד העדכני ביותר לשוק העבודה אחרי דוח התעסוקה החלש, והמלאים מלמדים על הביקוש ועל התרומה לתוצר.
- שישי, 9 באוקטובר — מדד סנטימנט הצרכנים של אוניברסיטת מישיגן לאוקטובר (אומדן ראשוני). מצב הרוח של הצרכן וציפיות האינפלציה שלו, שהפד עוקב אחריהן מקרוב.
🏢 החברות שמדווחות השבוע
- 🥤 פפסיקו (PEP) · סקטור: מוצרי צריכה בסיסיים. למה לשים לב: האם הכמויות הנמכרות בחטיפים ובמשקאות בצפון אמריקה מחזיקות מול העלאות המחירים, והאם התחזית השנתית נשארת בעינה.
- ✈️ דלתא איירליינס (DAL) · סקטור: תעשייה. למה לשים לב: עוצמת הביקוש לטיסות, בעיקר במחלקות הפרימיום ובנסיעות עסקים, עלויות הדלק והתחזית לרבעון החגים.
מה עשה השוק?
ביצועי הסקטורים · 28 בספטמבר – 2 באוקטובר 2026
ה-S&P 500 ירד 0.27% בשבוע, כש3 סקטורים מתוך 11 סיימו בעליות ושמונה בירידות. כך נראה השבוע מבעד לעדשה של MFinance:
- 🟢 טכנולוגיה (XLK) ואנרגיה (XLE) +1.40% — שני הסקטורים המובילים השבוע.
- 🟢 תשתיות (XLU) +0.70%.
- 🔴 צריכה מחזורית (XLY) -0.20% · תעשייה (XLI) -0.30%.
- 🔴 שירותי תקשורת (XLC) -1.60% · חומרים (XLB) -1.60% · צריכה בסיסית (XLP) -1.90% · נדל"ן (XLRE) -1.90%.
- 🔴 פיננסים (XLF) -2.50%.
- 🔴 בריאות (XLV) בתחתית עם -2.70%.
מדד הפחד/חמדנות
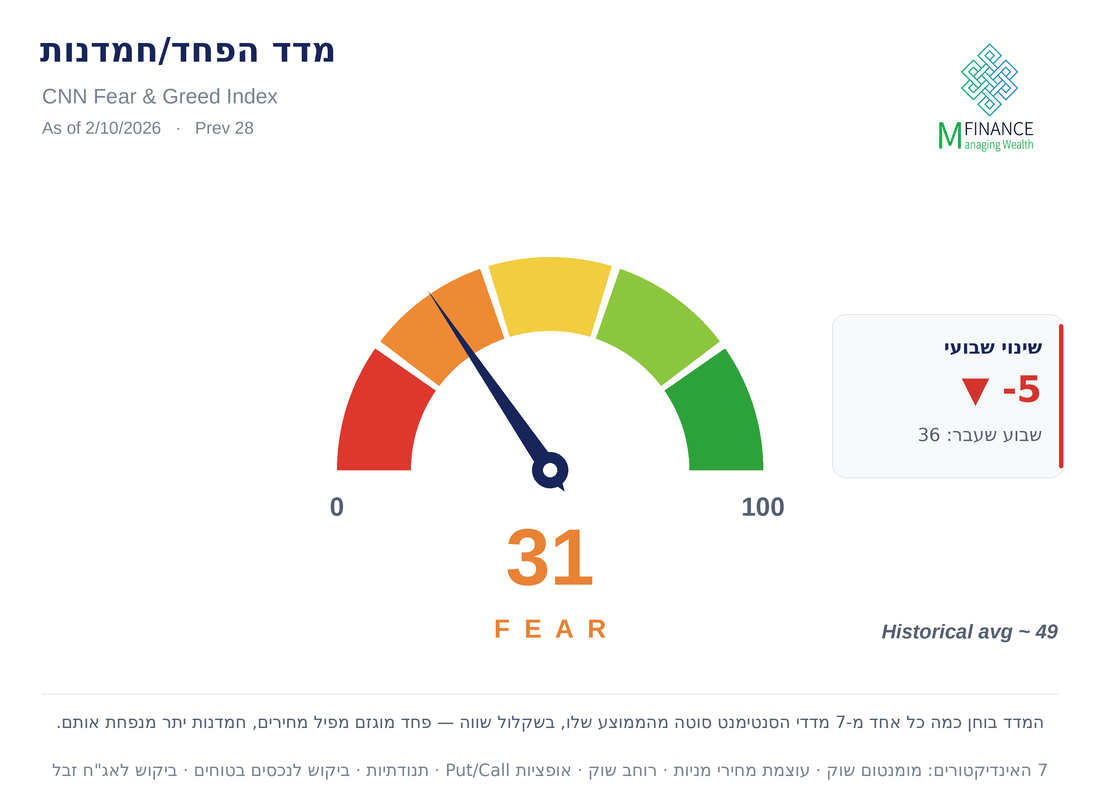
המדד בוחן כמה כל אחד מ-7 מדדי הסנטימנט סוטה מהממוצע שלו, בשקלול שווה — פחד מוגזם מפיל מחירים, חמדנות יתר מנפחת אותם. שבעת האינדיקטורים: מומנטום שוק · עוצמת מחירי מניות · רוחב שוק · אופציות Put/Call · תנודתיות שוק · ביקוש לנכסים בטוחים · ביקוש לאג"ח זבל.
מדד הפחד/חמדנות של CNN עומד על 31 — פחד (FEAR), נכון לסגירת שישי, 02/10/2026. המדד ירד 5 נקודות בשבוע ונשאר באזור הפחד.
- סגירה קודמת: 28 · לפני שבוע: 36 · ממוצע היסטורי: כ-49 — הסנטימנט מתחת לממוצע.
- מה משך את המדד למטה: הידרדרות ברוחב השוק (מדד מקללן צנח מ-370 ל-145) ובעוצמת מחירי המניות (יותר שפל שנתי מאשר שיא שנתי), ששניהם ב"פחד קיצוני", יחד עם עלייה ביחס Put/Call מ-0.71 ל-0.76.
- מה נשאר ניטרלי: התנודתיות (VIX סביב 15) והביקוש לנכסים בטוחים.
סקטור התשתיות (XLU)
סקטור התשתיות (XLU) עלה השבוע כ-0.7%, התאוששות קלה אחרי שבועיים של ירידות חדות: כשהתשואות על אג"ח עולות, מניות של חברות חשמל ומים, שמחזיקים בעיקר בזכות הדיבידנד היציב שלהן, נעשות פחות אטרקטיביות.
אפיקים נוספים
- אג"ח ארה"ב ל-10 שנים: עלייה בתשואות האג"ח הארוכות.
- מטבעות דיגיטליים: ללא שינוי מהותי.
- זהב: ירידה.
- VIX: ללא שינוי.
תמונה אחת שווה אלף מילים: 💭 הצד הטכני של זינוק התשואות
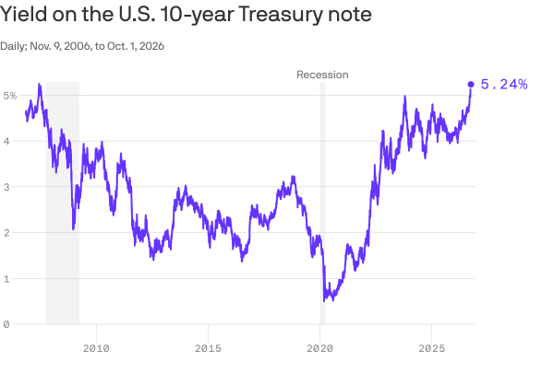
🧠 מה המשמעות של זינוק התשואות בארה"ב? · ניר מרקוביץ, MFinance
זינוק התשואות באג"ח ממשלת ארה"ב נובע גם ממכניקה טכנית של היצע וביקוש, וזו סיבה לכך שסביבת הריבית הגבוהה עשויה להישאר איתנו זמן מה.
למה זה חשוב: שוק האג"ח הממשלתי הוא הצנרת של הכלכלה העולמית. כשהיא נסתמת, כולם מרגישים.
📌 במספרים
- התשואה ל-10 שנים נגעה ביום חמישי ברמות שלא נראו מאז 2002, ואז ירדה ל-5.24%. גם התשואה ל-30 שנה ברמות שיא של עשרות שנים.
- ריבית המשכנתה הממוצעת ל-30 שנה קפצה ל-7.28%, לעומת 7.03% בשבוע הקודם, לפי פרדי מק.
בין השורות: המלחמה באיראן והגירעונות הגדלים דחפו את התשואות למעלה, אבל יש גם גורם טכני. קונים מסורתיים של אג"ח, בעיקר קרנות גידור וקרנות REIT למשכנתאות, הפכו למוכרים.
- פחות ביקוש מוריד מחירים ומעלה תשואות, ותשואות עולות מביאות עוד מכירות. המהלך מזין את עצמו.
- פריה מיסרה מ-JPMorgan Asset Management תיארה זאת כך: "כמו אוגר שרץ רק כדי להישאר במקום".
המנגנון: עיקר המכירות מגיע ממחזיקי אג"ח מגובות משכנתאות. כשהריבית עולה מהר הם נדרשים לעדכן את הגידור, לרוב במכירת אג"ח ממשלתי או נגזרים.
- בעבר הפד היה הקונה הגדול של אג"ח המשכנתאות ולא גידר את הסיכון. מאז שנסוג מהשוק ב-2022, יותר מהן מוחזקות בידי משקיעים פרטיים שכן מגדרים.
מה במעקב: חשד שקרנות גידור סוגרות פוזיציות "בייסיס" (ארביטראז' בין האג"ח לחוזה העתידי עליה). הראיות עדיין לא ברורות.
מצד שני: גם הצמיחה החזקה בארה"ב דוחפת את התשואות למעלה.
התמונה הגדולה: ממשלות זרות צמצמו רכישות, ומשקיעים פרטיים מהווים חלק גדול יותר מהשוק. המשמעות היא יותר תנודתיות וריבית גבוהה יותר גם בהמשך.
הטיפ השבועי בנושא השקעות
"הריבית פועלת על שווי נכסים פיננסיים כמו שכוח המשיכה פועל על חומר: ככל שהריבית גבוהה יותר, כך המשיכה כלפי מטה חזקה יותר." — וורן באפט, יו"ר ברקשייר האת'וויי
💡 וורן באפט: הריבית היא כוח המשיכה של השווקים
במאמר שפרסם ב-Fortune ב-1999, יחד עם קרול לומיס, באפט הסביר את ההיגיון: התשואה שמשקיעים דורשים מכל השקעה קשורה ישירות לתשואה חסרת הסיכון שהם יכולים לקבל מאג"ח ממשלתיות. לכן, כשתשואות האג"ח הממשלתיות עולות, המחירים של כל שאר ההשקעות חייבים לרדת לרמה שבה התשואה הצפויה שלהן תהיה אטרקטיבית ביחס לאג"ח.
הכלל פועל גם בכיוון ההפוך: כשתשואות האג"ח הממשלתיות יורדות, המחירים של כל שאר ההשקעות נדחפים כלפי מעלה. באספת בעלי המניות של ברקשייר ב-2013 חזר באפט על אותו רעיון, והזכיר שכשהריבית נמוכה, המשיכה כלפי מטה של מחירי הנכסים חלשה מאוד.
הטיפ הוא מידע כללי ואינו מהווה ייעוץ השקעות או המלצה המתחשבת בנתונים ובצרכים האישיים שלכם.
סקירה פיננסית שבועית 24/09/26 — האג"ח ל-10 שנים ב-5.14%, שיא מאז 2007, הטכנולוגיה זינקה 3.1% וה-S&P 500 עלה 1.21% ←
*** אין לראות בסקירה המלצה לקנייה או מכירה של ניירות ערך.
קראו עוד: תיקון 190 — המדריך המלא 2026 — הכלי המס-יעיל להון נזיל בגיל 60+.