
23/10/26
נכתב על ידי ניר מרקוביץ | MFinance
שורות מפתח · TL;DR
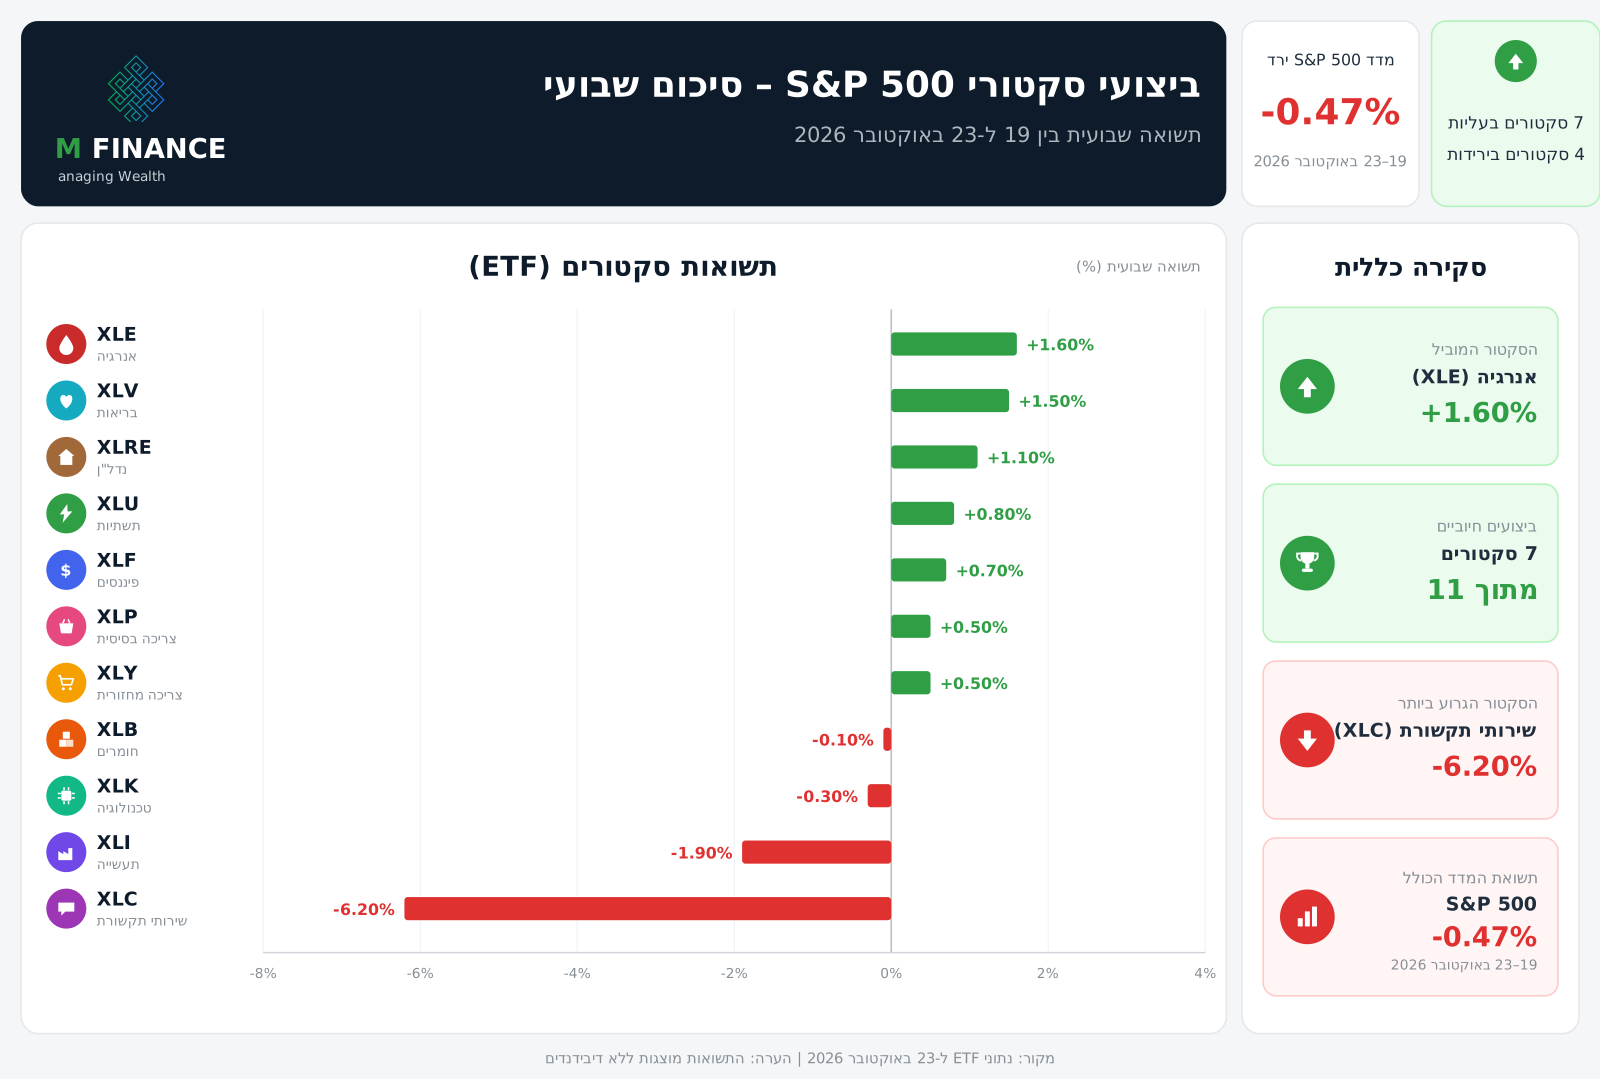
- סקטור שירותי התקשורת (XLC) צנח 6.2% והיה החלש בשבוע, בהובלת ירידה של כ-7% במטא אחרי הדוחות.
- מדד הפחד והחמדנות עלה מ-18 ל-21 אך נותר ב"פחד קיצוני" על רקע זינוק הנפט והחשש מהסלמה מול איראן.
- טסלה: רווח מתואם 0.48 דולר למניה מעל הצפי, אך הרווח התפעולי נחתך 56% בגלל השקעות בבינה מלאכותית.
- אמון הצרכנים של מישיגן עמד על 48 באוקטובר, נמוך ב-10% משנה קודמת, ותשואת ה-10 שנים ירדה מתחת ל-5%.
- בשבוע הקרוב: החלטת הפד ב-28/10, תוצר ו-PCE ב-29/10, ודוחות אלפבית, מיקרוסופט ואמזון.
ביצועי השבוע: 11 הסקטורים של ה-S&P 500
📢 האירועים המרכזיים שהיו מעבר לים השבוע
מה הזיז את השווקים השבוע
וול סטריט סיימה את השבוע במגמה מעורבת. זינוק חד בתנודתיות שיקף קשיים מחודשים במניות הטכנולוגיה, בזמן שהמשקיעים המשיכו לעכל נתוני מדד מחירים לצרכן (CPI) חמים מהצפוי ואת דוחות הבנקים האחרונים.
האינפלציה התחממה בספטמבר: מדד המחירים לצרכן עלה ב-3.7% בהשוואה שנתית, בהתאם לתחזית הקונצנזוס, והאיץ לעומת עלייה של 3.4% באוגוסט (נתוני הלשכה לסטטיסטיקה של העבודה, BLS). מדד התנודתיות VIX של Cboe זינק בכ-30% ביום שישי אחר הצהריים ונסחר מעל 21 — שיא של יותר מארבעה חודשים — על רקע המשך החולשה במניות הטכנולוגיה.
הבנקים הגדולים פתחו את עונת הדוחות של הרבעון השלישי, והסוחרים עיכלו את התוצאות של גולדמן זאקס (GS), ג'יי.פי מורגן (JPM), סיטיגרופ (C), וולס פארגו (WFC) ומלווים גדולים נוספים.
🔎 השבוע הקרוב מעבר לים
📅 שבוע מכריע: החלטת הפד, דוחות ענקיות הטכנולוגיה ונתוני צמיחה ואינפלציה
השבוע מתרכזים במרחק של יומיים שלושת האירועים שמכתיבים את כיוון השוק: החלטת הריבית הראשונה מאז ההעלאה בספטמבר, נתוני הצמיחה והאינפלציה של ארה"ב, ודוחות שלוש מענקיות הטכנולוגיה שיבחנו את התשואה על ההשקעות העצומות בבינה מלאכותית.
🗓️ שבוע קדימה | מאקרו
- יום רביעי, 28/10 — החלטת הריבית של הפדרל ריזרב ומסיבת העיתונאים של יו"ר הפד קווין וורש: ההחלטה תפורסם ב-14:00 שעון ניו יורק ומסיבת העיתונאים תתקיים ב-14:30. למה לשים לב — השוק מתמחר בעיקר השארת הריבית ללא שינוי, ולכן הטון של וורש לגבי צעדים נוספים עד סוף השנה חשוב לא פחות מההחלטה עצמה.
- יום חמישי, 29/10 — אומדן ראשון לתוצר הרבעון השלישי ומדד מחירי ההוצאה לצריכה פרטית (PCE) לספטמבר: מדד ה-PCE הוא מדד האינפלציה המועדף על הפד, ויחד עם נתון הצמיחה יראה אם הכלכלה האמריקאית חזקה מספיק כדי להצדיק המשך הידוק מוניטרי.
🏢 החברות שמדווחות השבוע
- 🔍 אלפבית (GOOGL) — סקטור: שירותי תקשורת. למה לשים לב: קצב הצמיחה של Google Cloud והיקף הוצאות ההון על מרכזי נתונים, ואם הבינה המלאכותית מתחילה לשחוק או לחזק את עסקי החיפוש.
- 🪟 מיקרוסופט (MSFT) — סקטור: טכנולוגיית מידע. למה לשים לב: צמיחת Azure ויכולת החברה לתרגם את ההשקעות בבינה מלאכותית להכנסות, מול העלייה בהוצאות ההון.
- 📦 אמזון (AMZN) — סקטור: צריכה מחזורית. למה לשים לב: קצב הצמיחה של AWS ושולי הרווח שלה, על רקע ההשקעות המאסיביות בתשתיות מחשוב.
מה עשה השוק?
מדד הפחד / חמדנות
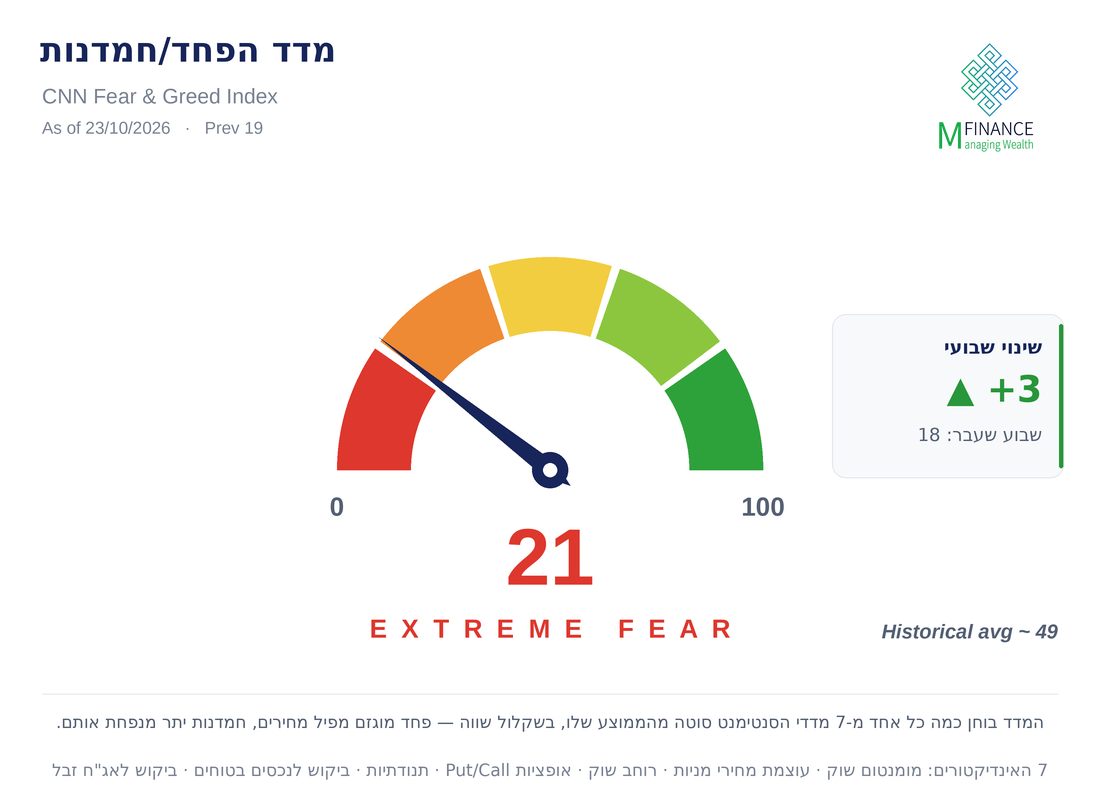
המדד בוחן כמה כל אחד מ-7 מדדי הסנטימנט סוטה מהממוצע שלו, בשקלול שווה — פחד מוגזם מפיל מחירים, חמדנות יתר מנפחת אותם. 7 האינדיקטורים: מומנטום שוק · עוצמת מחירי מניות · רוחב שוק · אופציות Put/Call · תנודתיות שוק · ביקוש לנכסים בטוחים · ביקוש לאג"ח זבל.
המדד עלה קלות מ-18 ל-21 אך נותר באזור "פחד קיצוני": זינוק מחירי הנפט על רקע החשש מהסלמה מול איראן וחששות מחודשים סביב ההשקעות בבינה מלאכותית המשיכו להכביד על המשקיעים, אף שוול סטריט סיימה את השבוע בירידות מתונות בלבד.
סקטורים ומניות בולטות
סקטור שירותי התקשורת (XLC) צנח ב-6.2% והיה החלש בשבוע. הירידה הובלה בעיקר על ידי מטא, שאיבדה כ-7% ביום חמישי לאחר הדוחות, על רקע החשש מצורכי המימון העצומים של השקעותיה בבינה מלאכותית. ביום שישי הצטרפו לירידה ספקיות הסלולר — וריזון, AT&T וטי-מובייל — לאחר דיווח על התקדמות SpaceX לכניסה לתחום הסלולר.
טסלה הציגה ברבעון השלישי רווח למניה מתואם של 0.48 דולר, מעל הצפי, אך ההכנסות נותרו ללא שינוי לעומת אשתקד, בכ-28 מיליארד דולר, והרווח התפעולי נחתך ב-56%. הסיבה העיקרית היא זינוק בהוצאות המחקר והפיתוח על בינה מלאכותית ורובוטקסי. השוק הגיב בעלייה מתונה במסחר המאוחר, וההתמקדות היא בשאלה אם ההשקעות העצומות יתורגמו לרווחים.
אג"ח, סחורות ומטבעות
- אג"ח ארה"ב ל-10 שנים: התאוששות מרשימה — האג"ח חזר להיות מקלט, והתשואה ל-10 שנים ירדה מתחת ל-5%.
- מטבעות דיגיטליים: ירידות.
- זהב: המשך מגמת הירידה, לאור התחזקות האג"ח.
- VIX: המשך עלייה במדד הפחד.
תמונה אחת שווה אלף מילים: 💭 שפל כלכלי לקראת הבחירות
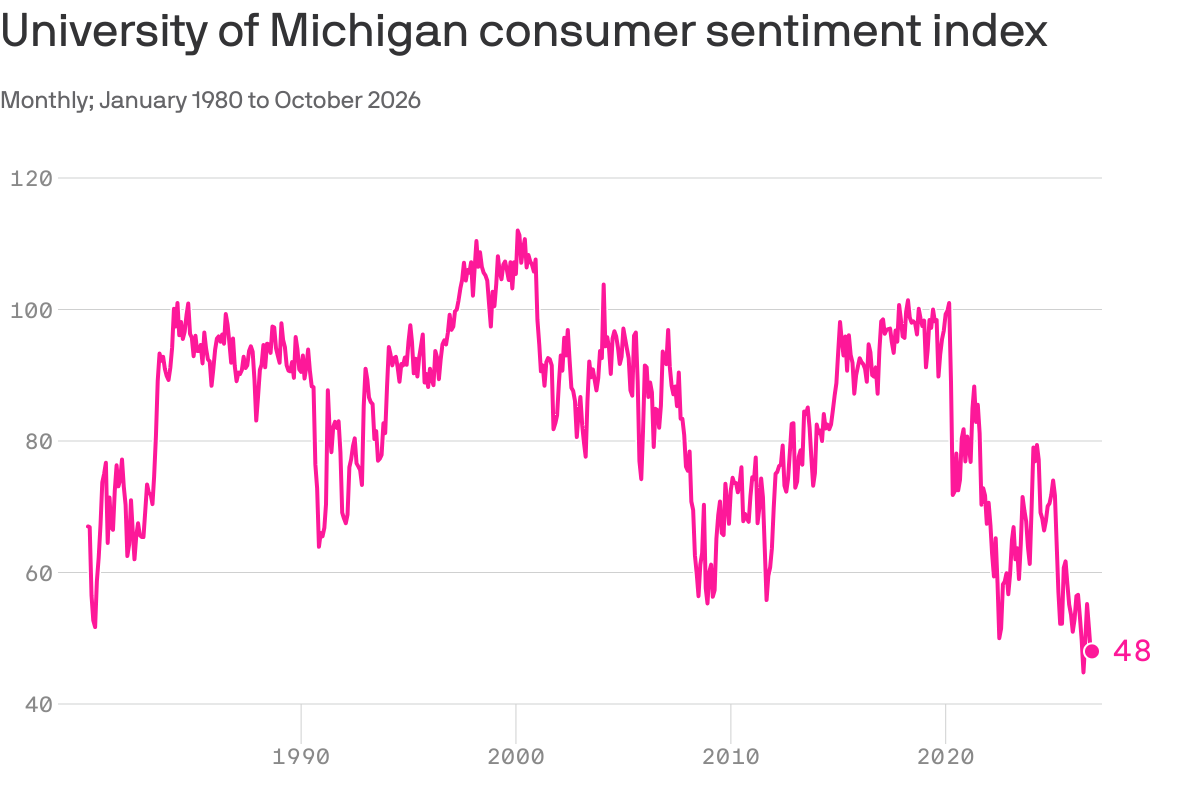
🧠 מה רואים?
אחת התמונות האחרונות של תחושת האמריקאים לגבי הכלכלה, לפני בחירות אמצע הקדנציה, מציגה אומה שעדיין מתוסכלת עמוקות מיוקר המחיה. המדד, שנע לאורך השנים בין 44.8 ל-112, עמד על 67 בינואר 1980, על 92.1 במאי 2003 ועל 48 באוקטובר 2026.
במספרים
- מדד אמון הצרכנים של אוניברסיטת מישיגן עמד באוקטובר על 48, כמעט ללא שינוי לעומת 48.1 בספטמבר, ותוקן כלפי מעלה מהקריאה הראשונית של 46.3.
- האומדן הראשוני היה השני הנמוך ביותר בתולדות הסקר, אחרי השפל של כל הזמנים שנרשם במאי.
- גם לאחר התיקון, האמון נמוך ב-10% מרמתו לפני שנה.
מבט מקרוב
מתחת לנתון הכללי היציב, הצרכנים נעשו פסימיים יותר לגבי המצב הכלכלי הנוכחי, ומדד זה ירד ביותר מ-4 נקודות ל-46.7. תנאי הרכישה של מוצרים בני-קיימא צנחו ב-18%, על רקע מחירים גבוהים ועלייה בעלויות האשראי — והצניחה הזו אחראית לכל הירידה בהערכת המצב הנוכחי. לפי מנהלת הסקר ג'ואן סו, כוח הקנייה ממשיך לשלוט בתפיסת הצרכנים את הכלכלה. לעומת זאת, מדד הציפיות עלה ב-2.5 נקודות ל-48.8.
מה שמעניין
בקרב הרפובליקנים זינק שיעור מי שמציינים את המחירים הגבוהים כמכביד על מצבם הכספי בכ-50 נקודות אחוז מאז ינואר — עלייה חדה בהרבה מאשר בקרב דמוקרטים או עצמאים. העלייה בלטה במיוחד בקרב צרכנים שאין להם הון במניות או שיש להם מעט מאוד.
בשורה התחתונה
האמריקאים לא מרגישים רע בהרבה לגבי הכלכלה ממה שהרגישו בחודש שעבר, אבל גם התחזית הקודרת ממילא שלהם אינה משתפרת.
הטיפ השבועי בנושא השקעות
"המפתח לעשיית כסף במניות הוא לא לתת להן להפחיד אתכם ולהוציא אתכם מהן." — פיטר לינץ'
💡 פיטר לינץ': אל תתנו לפחד להוציא אתכם מהשוק
בספרו Beating the Street מסביר פיטר לינץ', מנהל קרן Magellan של Fidelity, שירידות הן חלק קבוע מהדרך: "ירידה בשוק המניות היא שגרתית כמו סופת שלגים בינואר בקולורדו. אם אתם מוכנים, היא לא יכולה להזיק לכם."
המסקנה שלו חדה: "אם אתם נוטים למכור הכול בבהלה, עדיף שתתרחקו ממניות ומקרנות מניות לגמרי."
הטיפ הוא מידע כללי ואינו מהווה ייעוץ השקעות או המלצה המתחשבת בנתונים ובצרכים האישיים שלכם.
סקירה פיננסית שבועית 16/10/26 — מדד הפחד צנח ל-18, מדד המחירים ליצרן זינק 1.3% וה-S&P 500 ירד 1.95% ←
*** אין לראות בסקירה המלצה לקנייה או מכירה של ניירות ערך.
קראו עוד: תיקון 190 — המדריך המלא 2026 — הכלי המס-יעיל להון נזיל בגיל 60+.